
Bildnachweis: Foto: © Pemacom.
Geopolitische Unsicherheit, künstliche Intelligenz und der Umbau der europäischen Industrie verändern den M&A-Markt grundlegend. Auf der pemacom 2026 im Münchner Bayerischen Hof zeigten Investoren, Unternehmer und Berater, warum Deals dennoch möglich bleiben: mit selektiverem Underwriting, flexibler Finanzierung und konsequenter operativer Wertsteigerung.
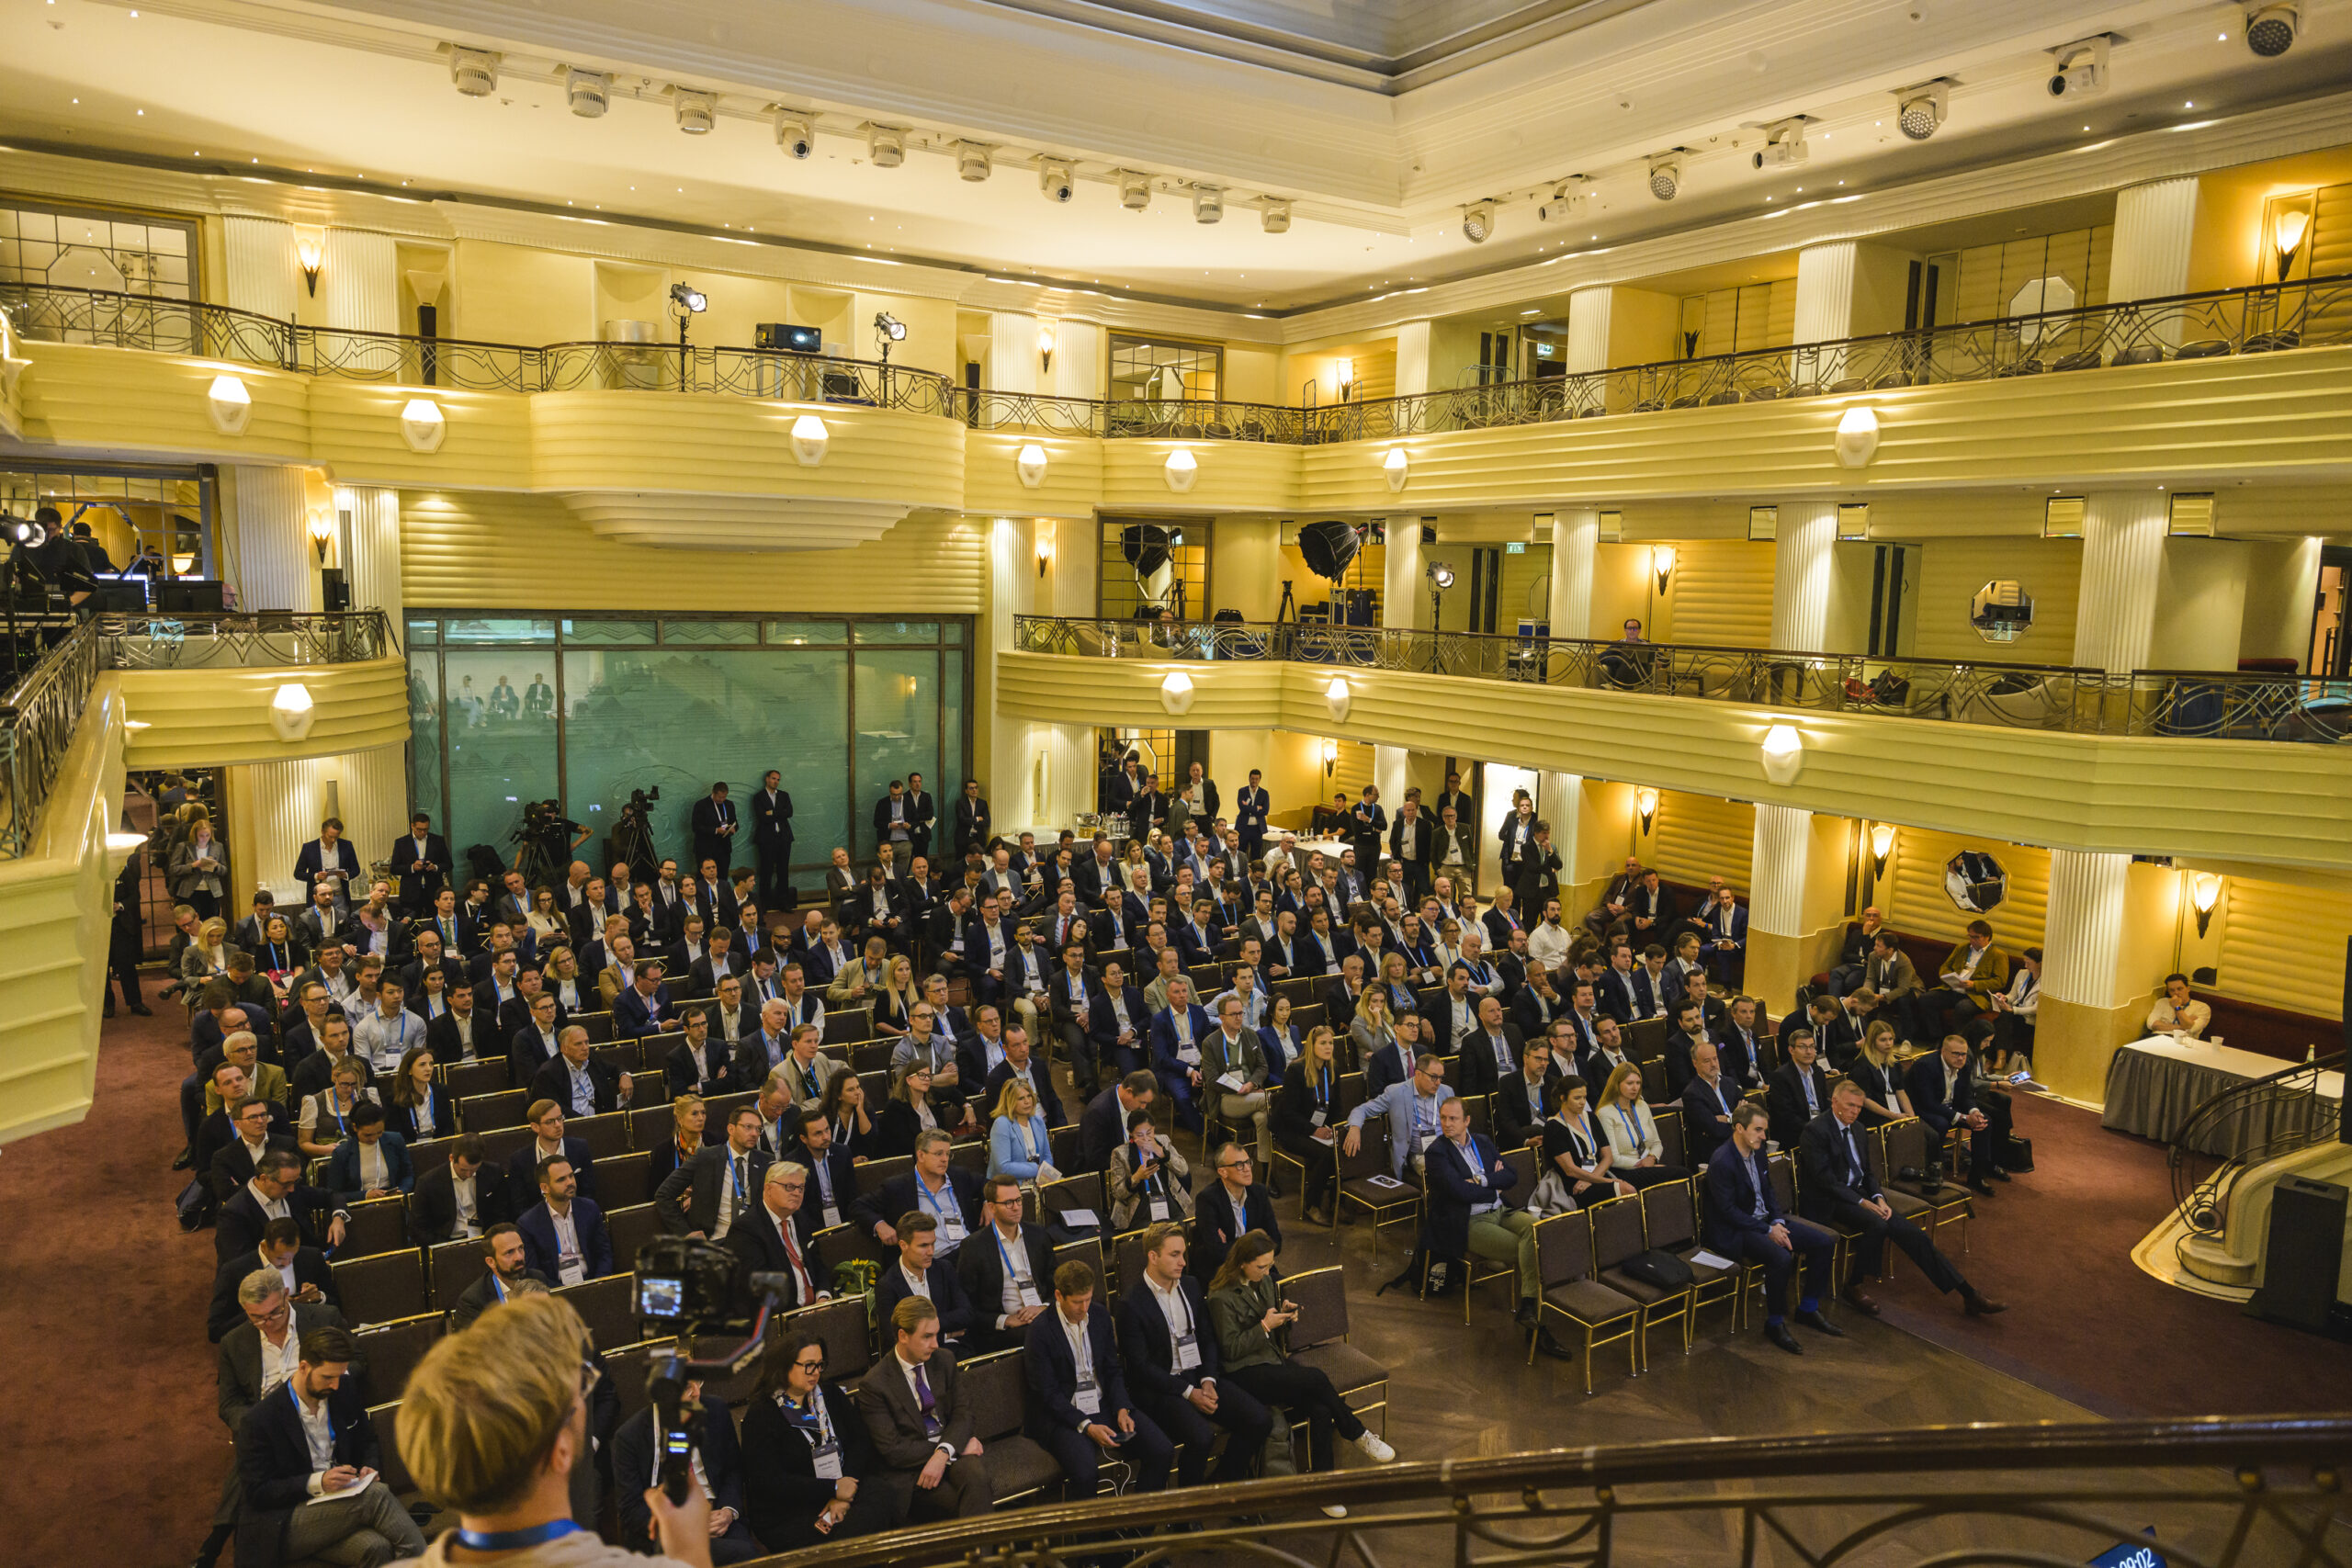
Knapp 500 Teilnehmer aus Private Equity, M&A, Corporate Finance und Industrie kamen am 22. September im Bayerischen Hof zusammen. Konferenzleiter Dr. Nikolaus von Jacobs, Partner bei Reed Smith, und Co-Chair Christian von Sydow eröffneten die pemacom 2026. Moderator Philipp Bächstädt ordnete das Programm in drei Perspektiven: das geopolitische Umfeld eines Deals, die Transaktion selbst und die Wertschaffung im Unternehmen. Von Sydow erinnerte daran, dass die Veranstaltung 2010 mit 31 Teilnehmern als Munich M&A Conference begann. Aus dem damaligen Treffen ist eine internationale Community geworden.
Die programmatische Klammer lautete: Geopolitik ist nicht länger Hintergrundrauschen. Sie beeinflusst Lieferketten, Finanzierung, Regulierung, Energie, Technologie und damit die Frage, ob ein Geschäftsmodell und eine Transaktion auch in zwölf Monaten noch tragen.
Keynote: Neue strategische Realitäten
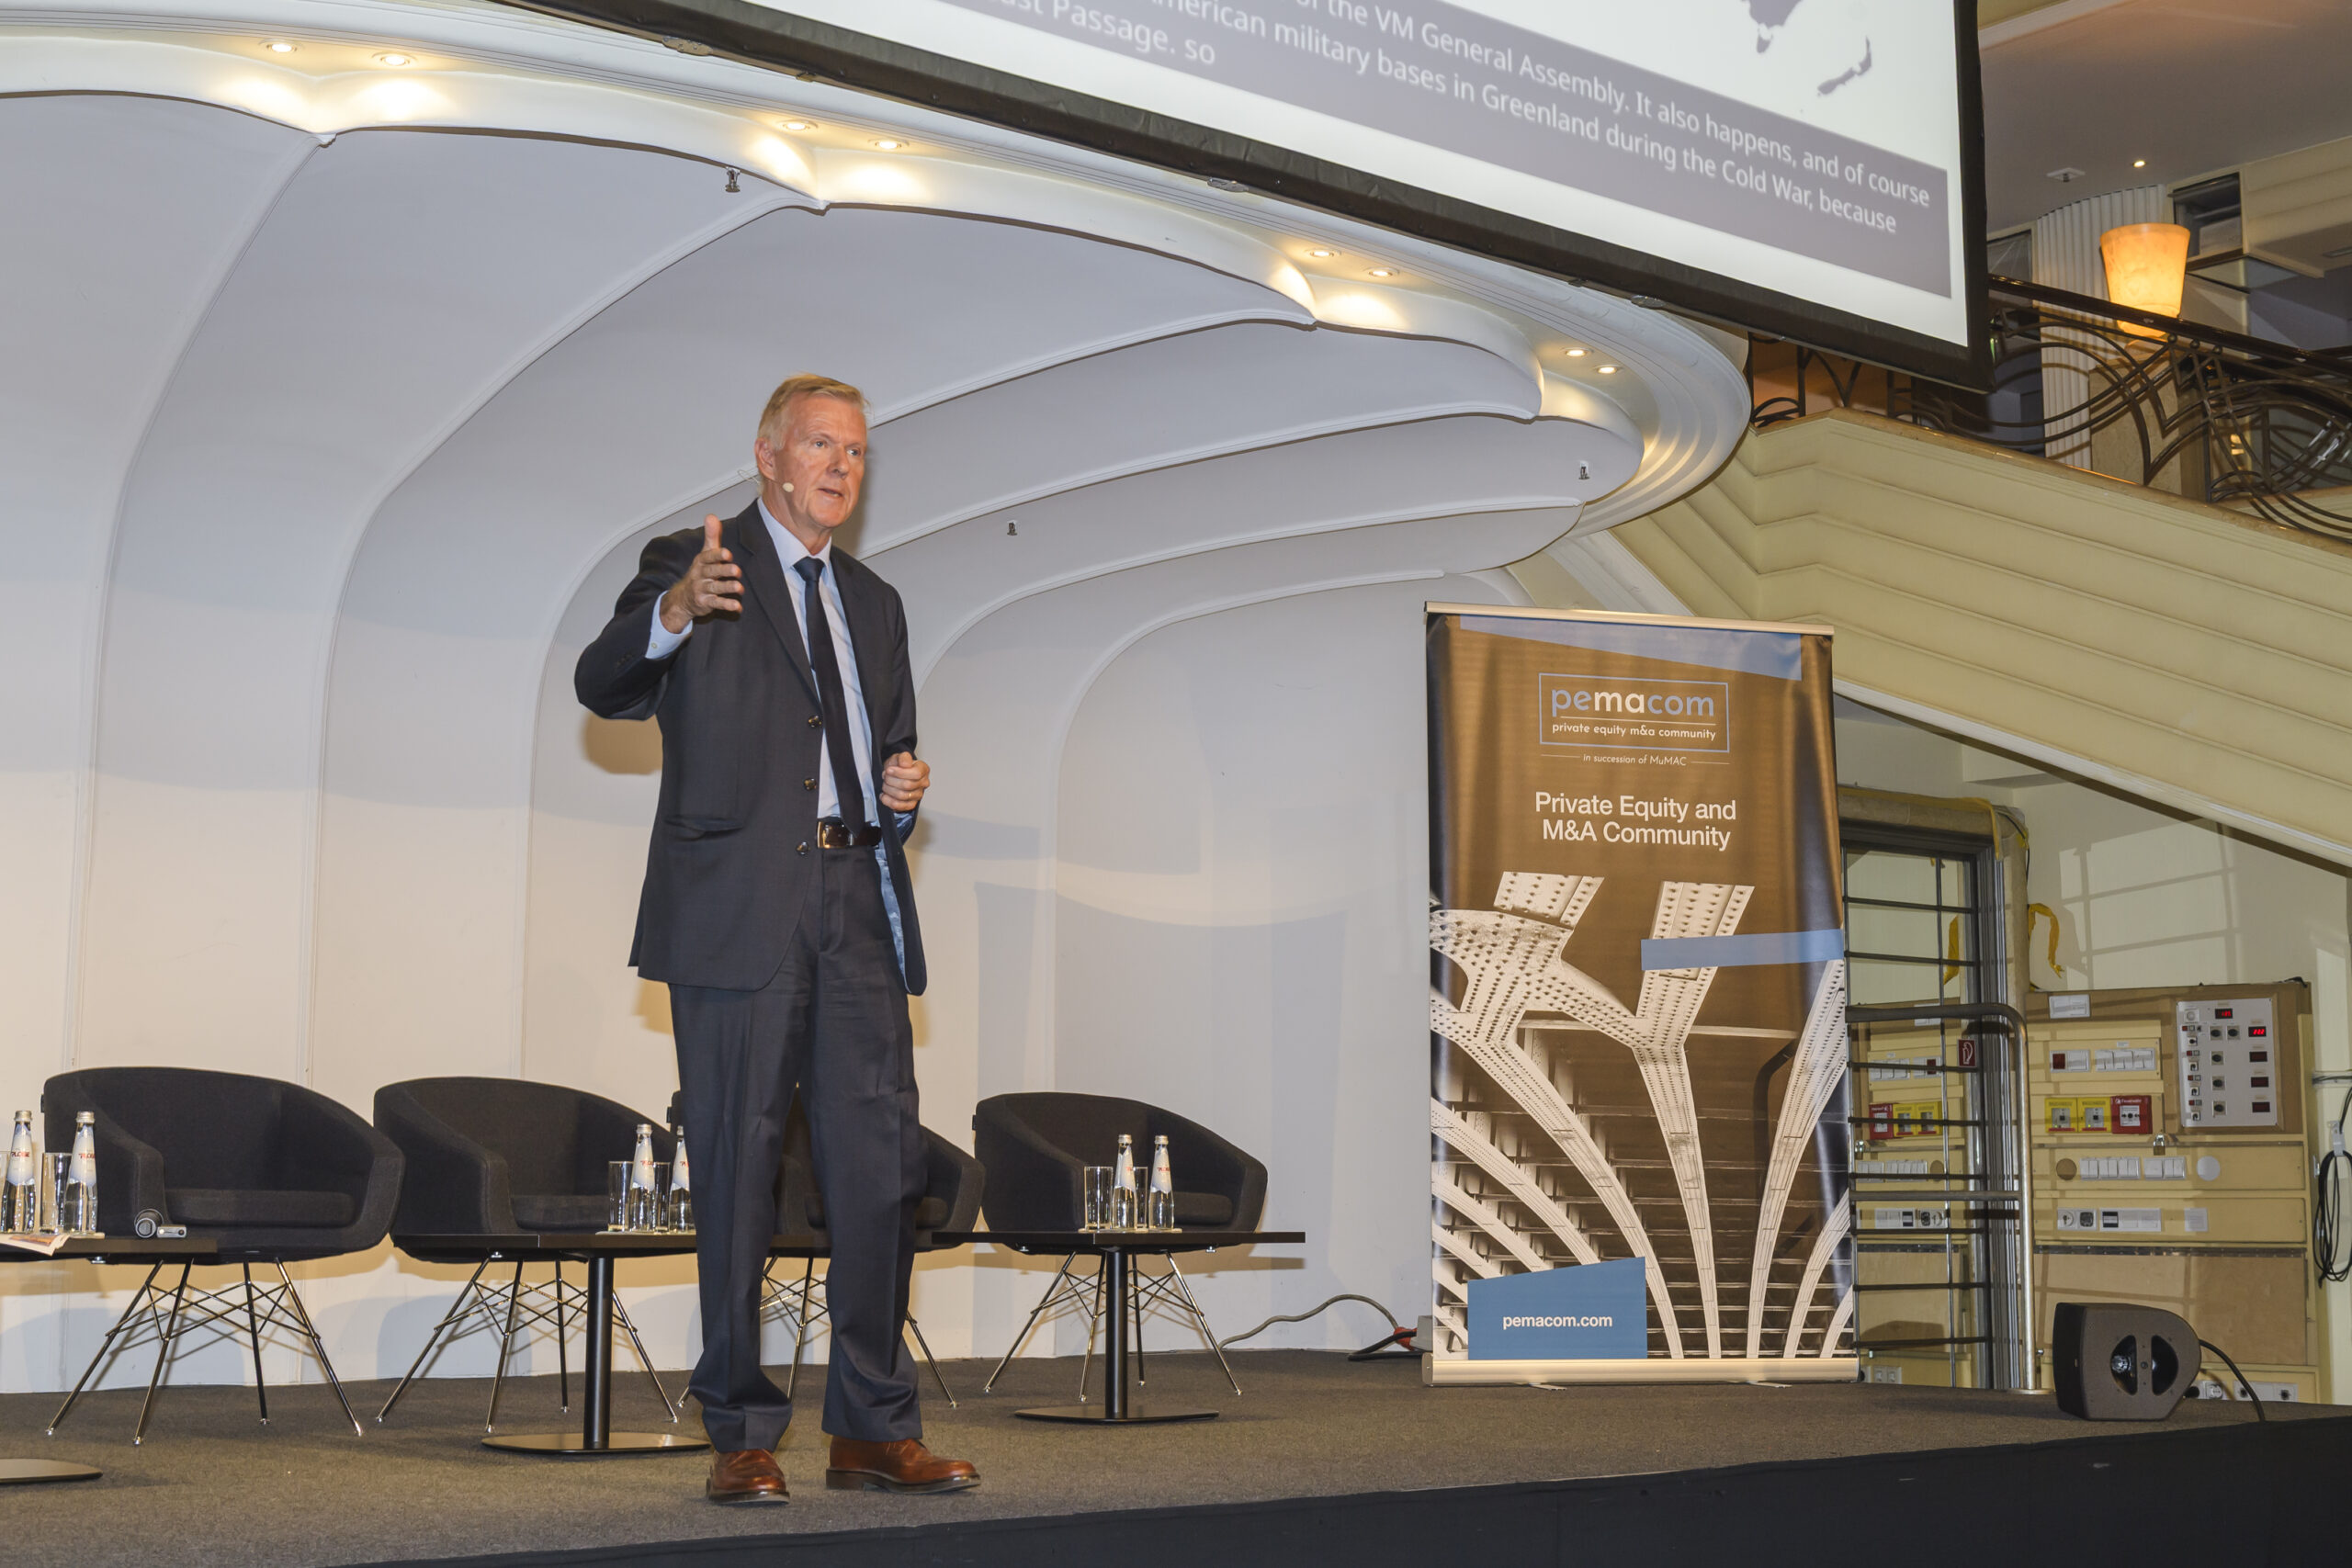
Brigadegeneral a. D. Dr. Erich Vad stellte die Rivalität zwischen den USA und China sowie die Rolle Russlands in den Mittelpunkt. Europa werde bei zentralen Konflikten häufig eher von den Ereignissen getrieben, als sie selbst zu gestalten. Machtpolitik, Geografie und wirtschaftliche Interessen seien heute untrennbar miteinander verbunden. Handelswege, Energieversorgung und militärische Fähigkeiten müssten deshalb gemeinsam betrachtet werden.
Vad warnte davor, militärische Stärke mit politischer Lösungsfähigkeit gleichzusetzen. Für Konflikte wie in der Ukraine oder im Nahen Osten gebe es keine einfache militärische Antwort; Gesprächskanäle und strategische Interessenabwägung blieben unverzichtbar. Für Unternehmen folgte daraus ein nüchterner Auftrag: politische Szenarien, Abhängigkeiten und mögliche Brüche frühzeitig in Strategie und Investitionsentscheidungen einzubeziehen.
Private Equity und M&A: Hoffnung am Anfang der Pipeline

Über den Markt 2026 diskutierten Dr. Nikolaus von Jacobs mit Todd Albright, General Manager Datasite Enterprise, Carsten Hagenbucher, Partner bei Charterhouse Capital Partners, Jens Paulus, Senior Managing Director bei FTI Consulting, Katja Schwarz, Principal bei Verdane, und Andre Wassmann, Partner und Regional Head GSA bei BearingPoint Capital.
Das gemeinsame Stimmungsbild lautete „hopeful but hesitant“. Die Zahl angekündigter Transaktionen liegt nach den von Todd Albright vorgestellten Plattformdaten global und in Europa unter dem Vorjahr. Gleichzeitig nahm die Zahl neu gestarteter Mandate in der DACH-Region deutlich zu. Es fehlt also weniger an Dealideen als an Sicherheit und Geschwindigkeit auf dem Weg zum Closing. Prozesse dauern länger, Käufer prüfen vorsichtiger und geopolitische sowie technologische Risiken erhöhen den Aufwand.
Für Renditen reichen günstige Finanzierung und Multiple Expansion nicht mehr aus. Katja Schwarz betonte die Rückkehr zu den Grundlagen des Investierens: systematische Wertschaffung, organisches Wachstum und belastbare operative Verbesserungen. Die Diskussion zeigte zudem, wie stark KI bereits das Underwriting verändert. Investoren müssen nicht nur beurteilen, ob ein Unternehmen KI einsetzt, sondern ob sein Geschäftsmodell durch KI gestärkt, substituiert oder unter Preisdruck gesetzt wird. Besonders gefragt bleiben resiliente Nischen, B2B-Technologie, Industrie und Geschäftsmodelle mit strukturellem Wachstum.
Transaction Finance: Flexibilität schlägt den letzten Basispunkt
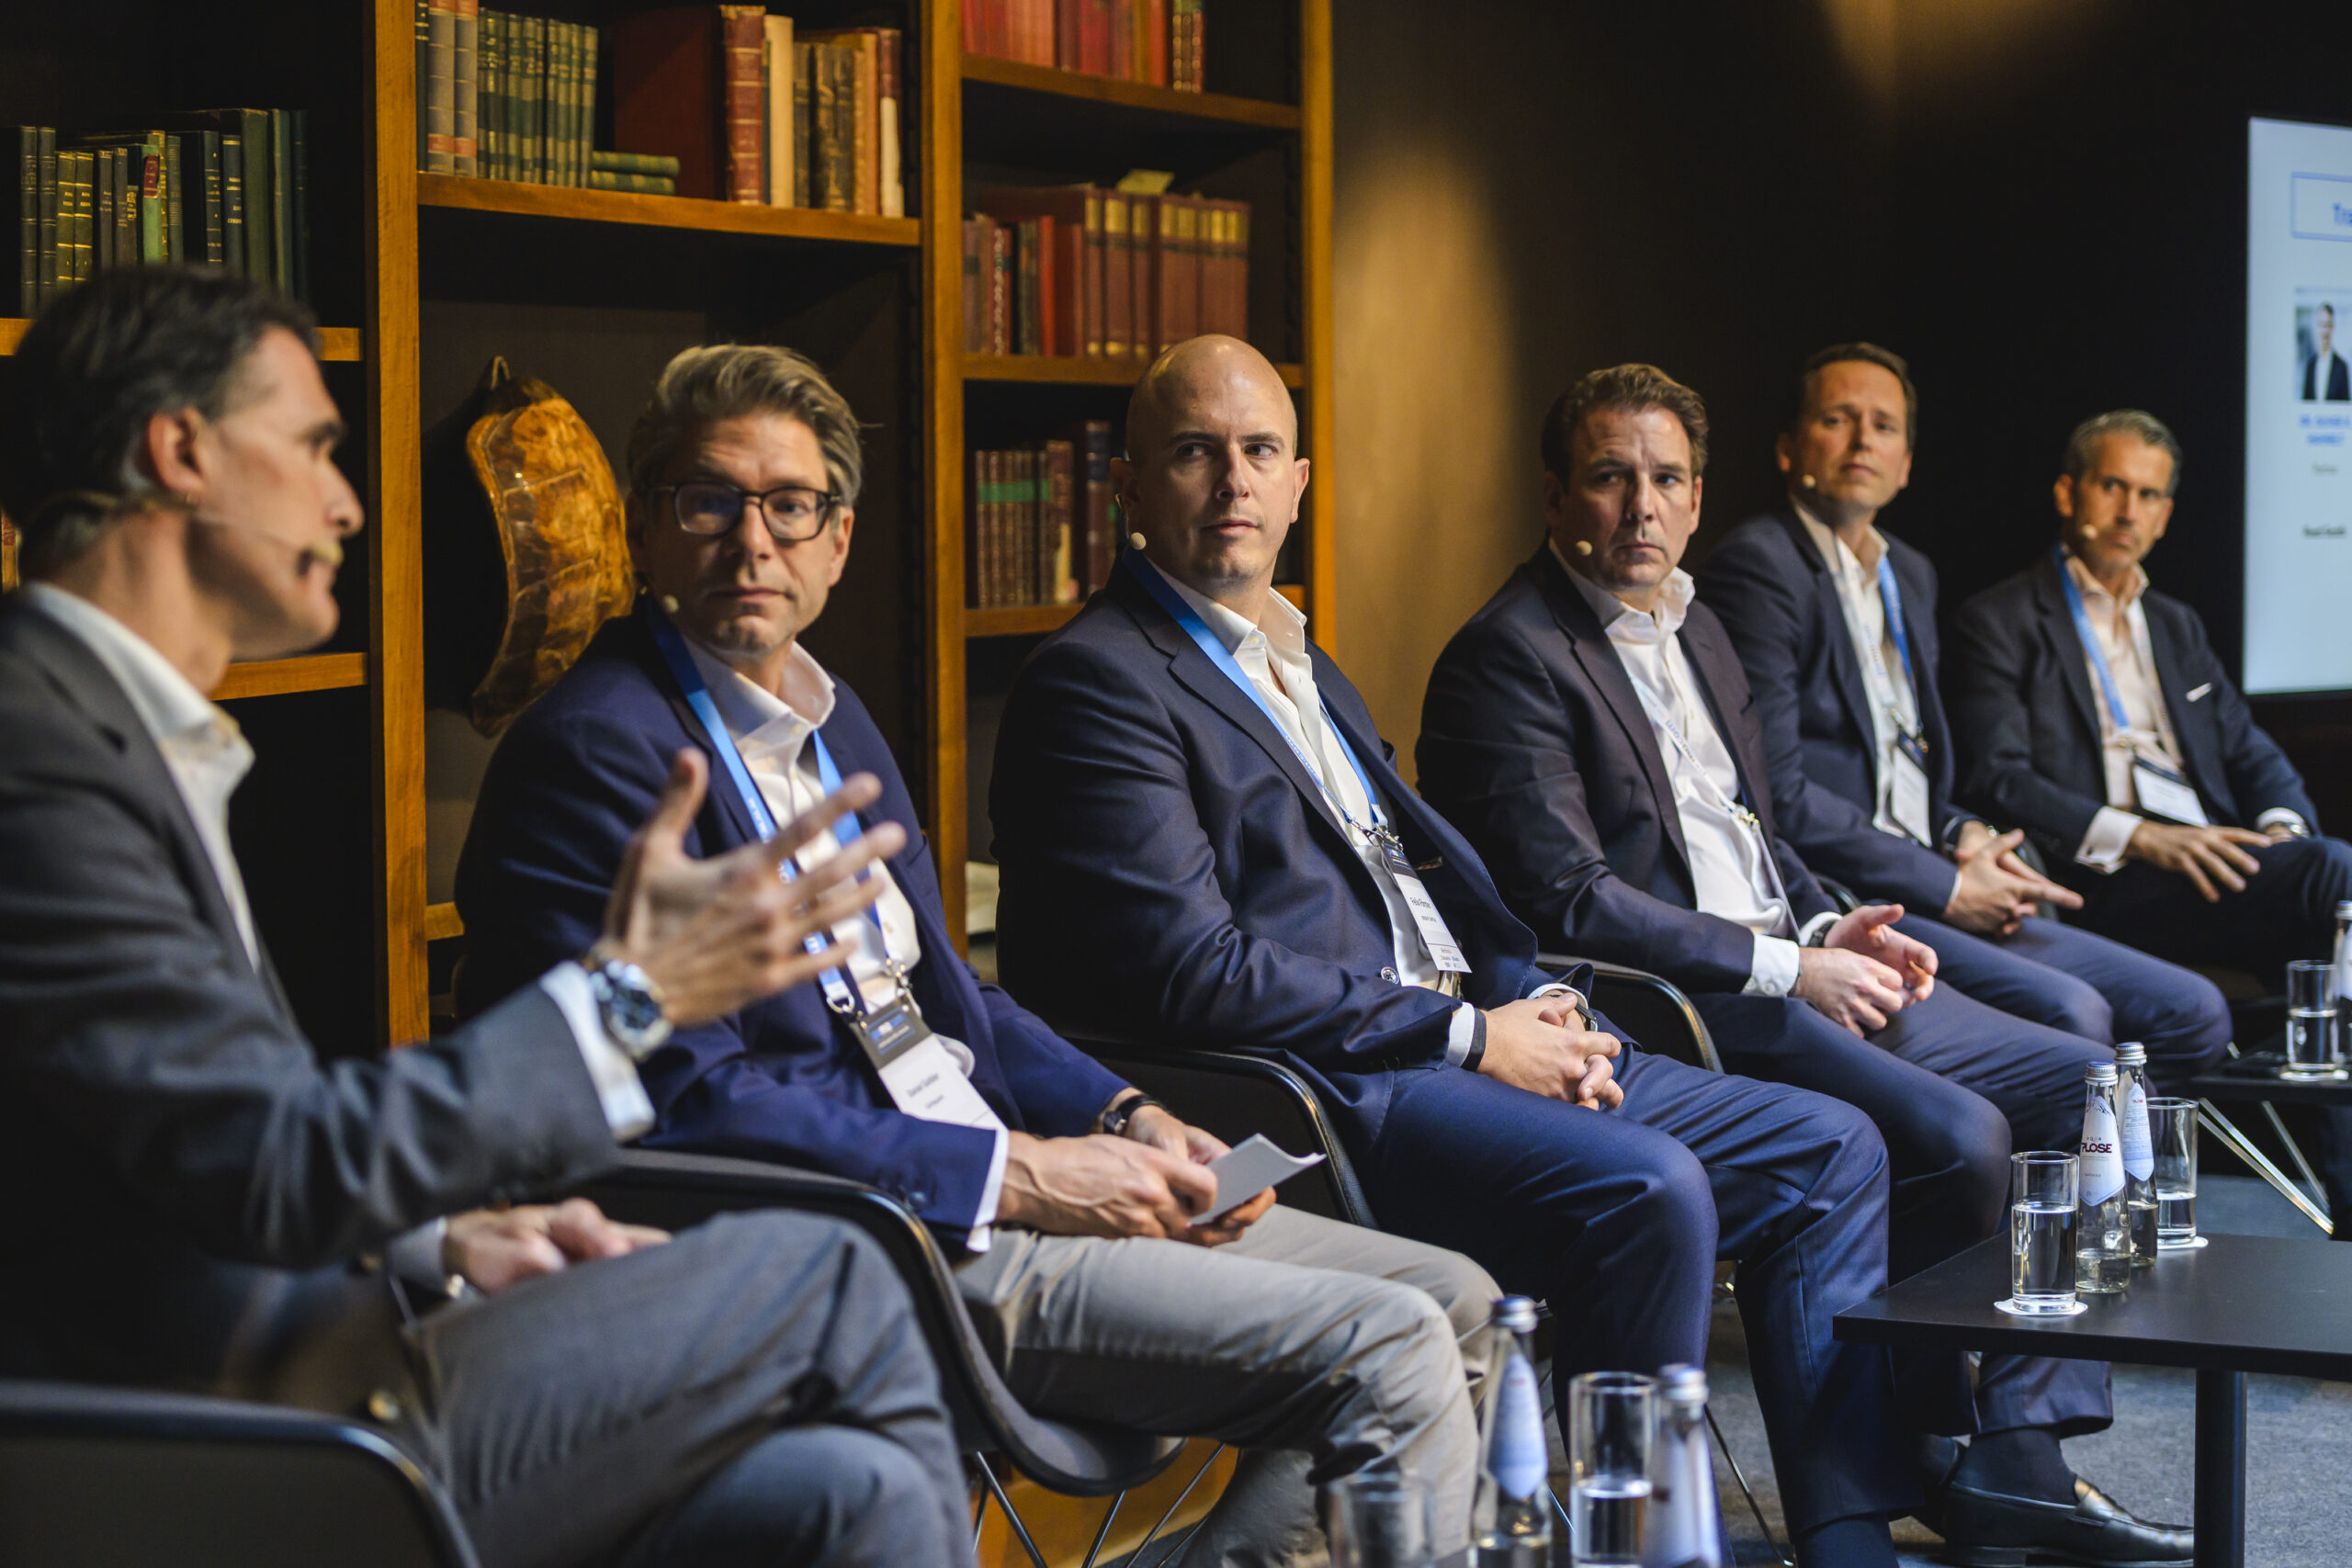
Das Panel „Transaction Finance: Market insights of recent trends“ besetzten Dr. Oliver Hahnelt von Reed Smith, Björn Borrmann von Paragon Partners, Daniel Crommen von Ares Credit Group, Felix Förster von Bright Capital, Daniel Gebler von Carlsquare und Dr. Markus Geiger von ODDO BHF.
Im Finanzierungsmarkt ist Liquidität für gute Unternehmen vorhanden, doch Kreditgeber differenzieren stärker. Neben Marge und Gebühren gewinnt Flexibilität in der Dokumentation an Gewicht. Spielräume bei EBITDA-Anpassungen, Akquisitionen, Covenants und zusätzlichen Finanzierungstranchen können über die gesamte Haltedauer wertvoller sein als ein minimal günstigerer Preis.
Software bleibt finanzierbar, wird aber nicht mehr pauschal als sicherer Wachstumsträger behandelt. Entscheidend sind echte wiederkehrende Erlöse, geringe Kundenkonzentration, hohe Cash Conversion, niedrige Churn-Raten und ein nichtzyklischer Endmarkt. Gleichzeitig gewinnen service- und handwerksnahe Plattformen an Attraktivität, wenn regulatorisch gestützte Nachfrage, kleinteilige Kundenstrukturen und Buy-and-Build-Potenzial zusammenkommen. Roll-ups erlauben Kreditgebern, nach einer gründlichen Erstprüfung weiteres Kapital effizient bereitzustellen. Das Panel machte deutlich: Nicht das Label Software oder Services entscheidet, sondern die Qualität und Vorhersehbarkeit des Cashflows.
Mittelstand: Nachfolge braucht Vertrauen und Zukunftsfähigkeit
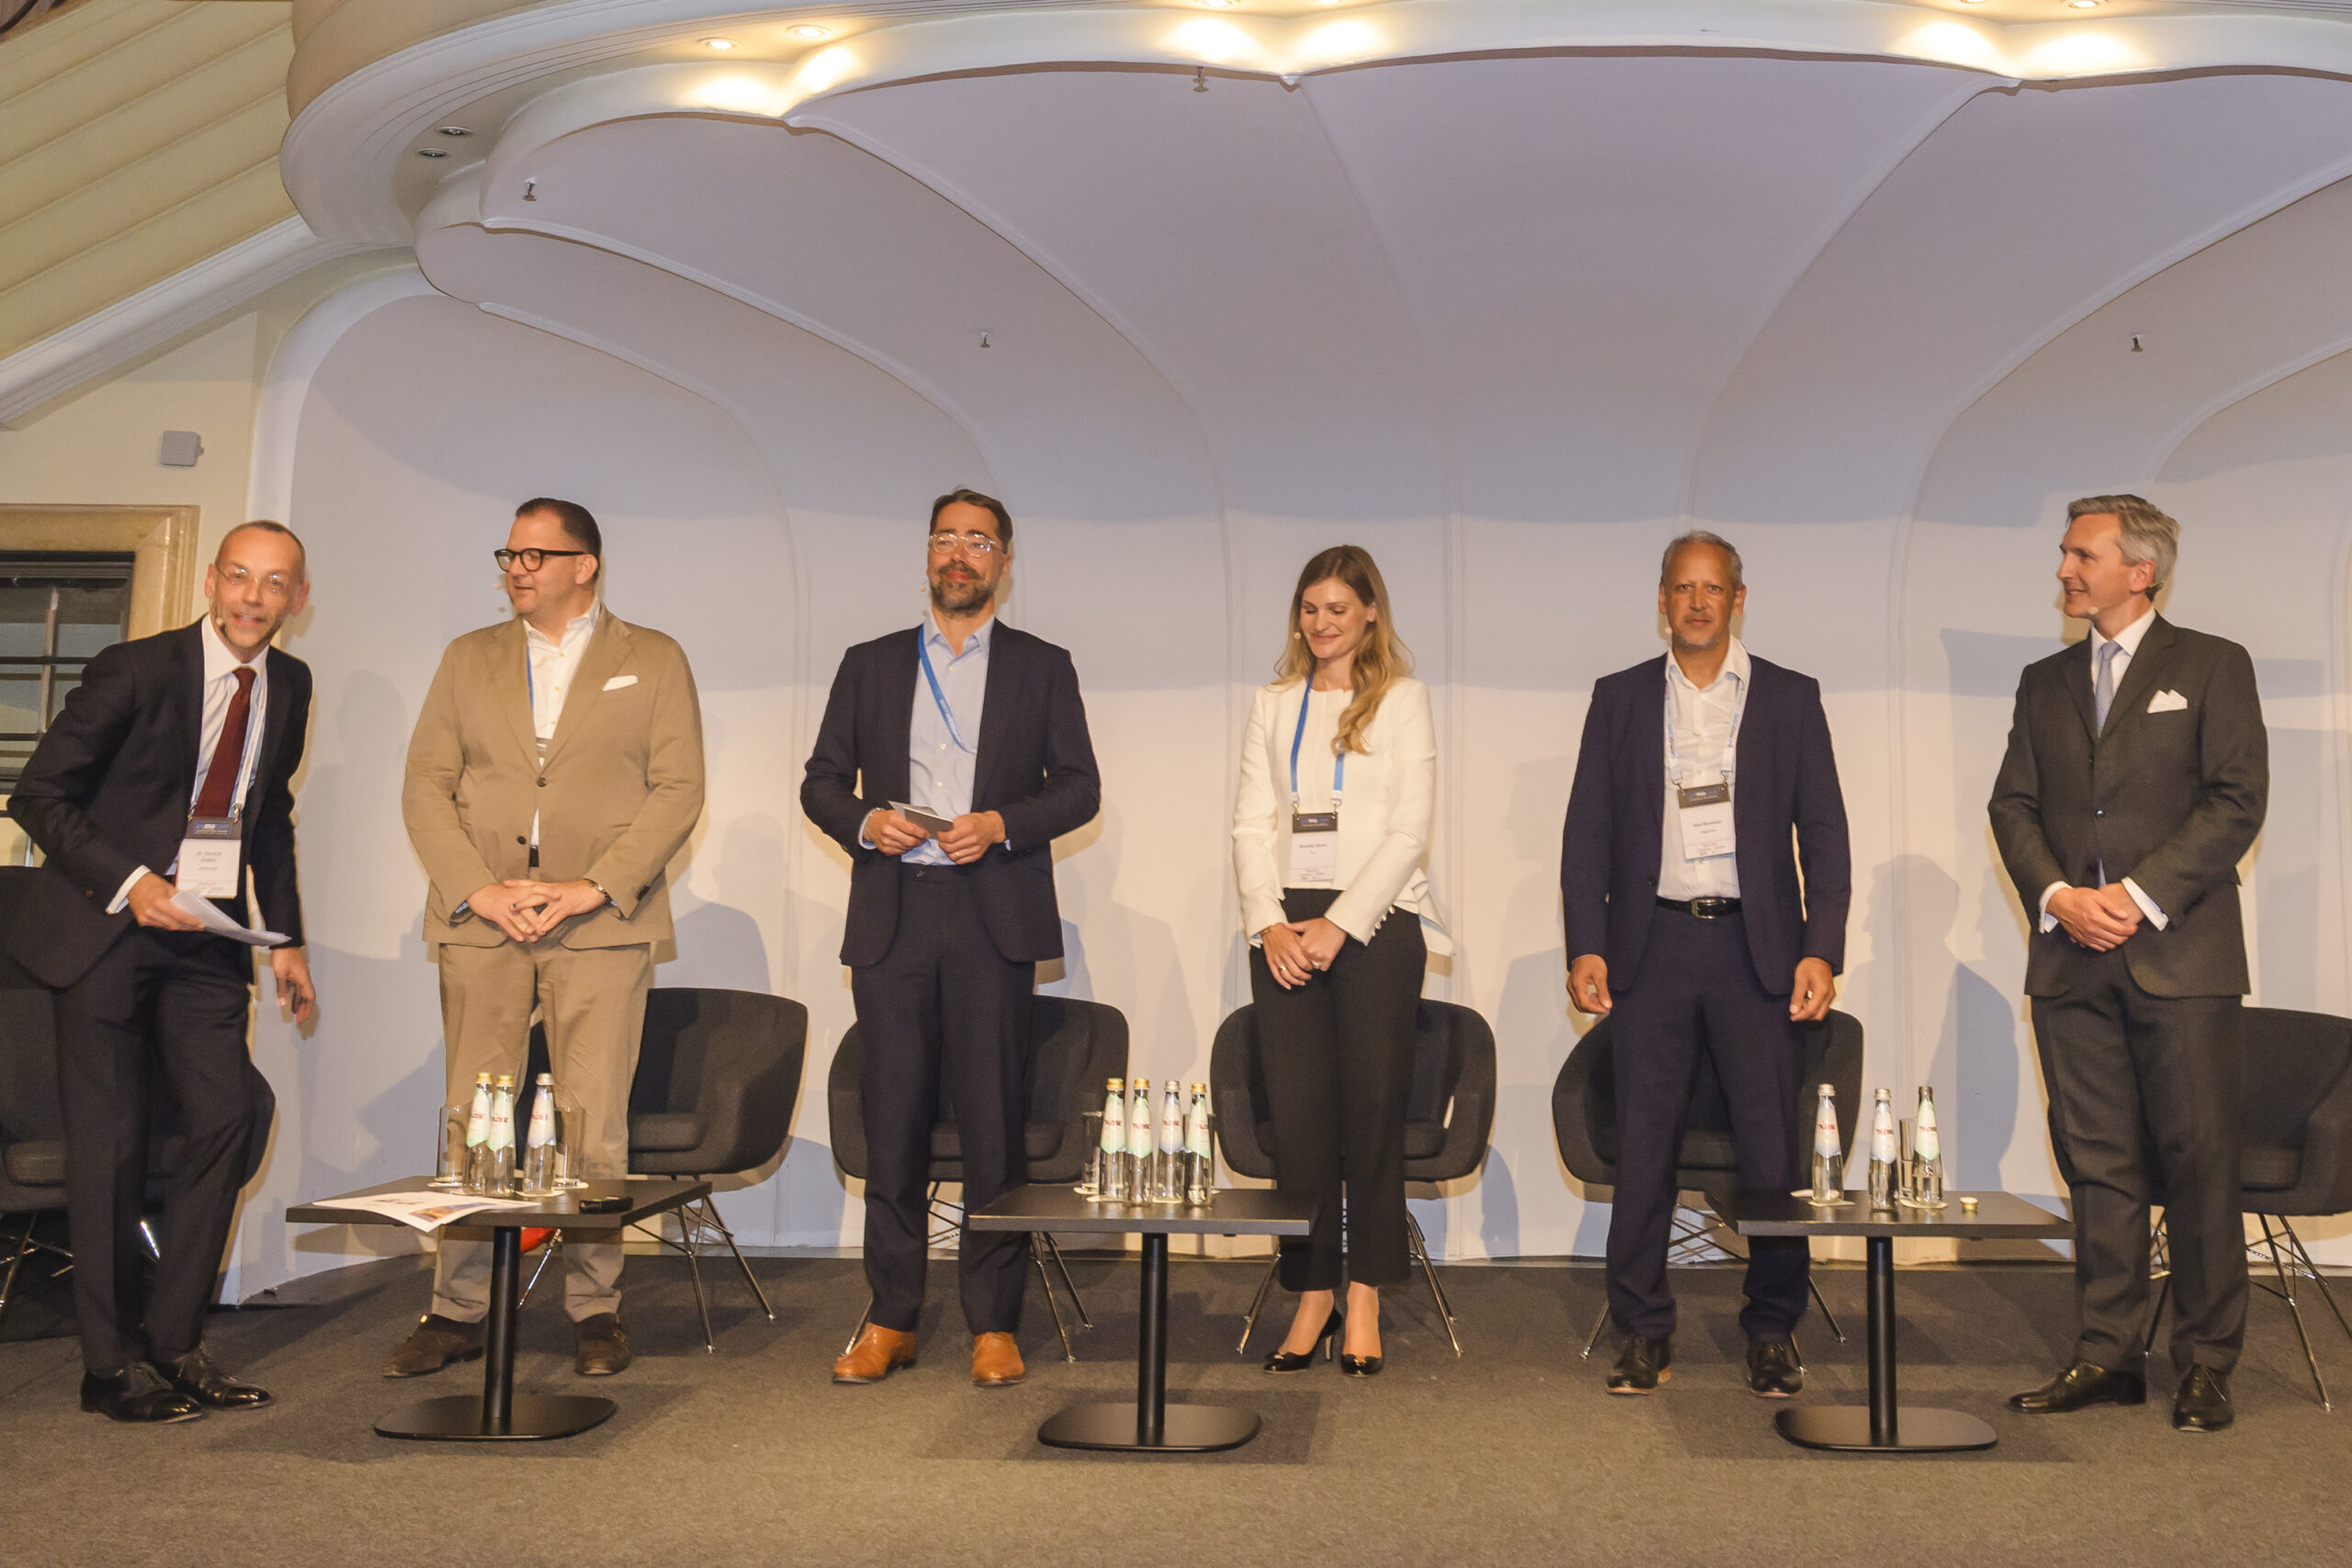
Über „Mittelstand – Succession in a State of Constant Global Crisis“ sprachen Dr. Germar Enders von Reed Smith, Rouven Angermann, CEO von Moser Trachten, Nicolas Gutbrod von SGP Corporate Finance, Nathalie Kaeser von VTC Unternehmer, Ravi Nirankari von Capgemini sowie Friedrich von Wallwitz von Family Trust Investor.
Die Gesprächsrunde verband Nachfolge mit Transformation. Mittelständische Unternehmen müssen gleichzeitig Lieferketten stabilisieren, Digitalisierung und KI vorantreiben, Fachkräfte binden und ihre Kunden international begleiten. Ravi Nirankari schilderte den Verkauf von PITERION an Capgemini als bewusste Wachstumsentscheidung: Gesucht wurde ein Partner, der die nächste Entwicklungsstufe und den internationalen Ausbau ermöglichen konnte.
Für Investoren zählen Resilienz und Verteidigungsfähigkeit des Geschäftsmodells: diversifizierte Beschaffung, Preissetzungsmacht, robuste Marktpositionen und die Fähigkeit, unterschiedliche geopolitische Szenarien zu überstehen. Zugleich bleibt die persönliche Ebene zentral. Der höchste Preis allein gewinnt nicht zwingend. Unternehmer achten auf Kultur, Verlässlichkeit und darauf, ob ein Käufer das Lebenswerk fortführen kann. Gute M&A-Beratung muss deshalb mehr leisten als einen wettbewerbsintensiven Prozess zu organisieren: Sie muss eine glaubwürdige Equity Story entwickeln und Vertrauen zwischen Verkäufer und bevorzugtem Bieter aufbauen.
Defence und Security: vom Nischenmarkt zur industriellen Aufgabe
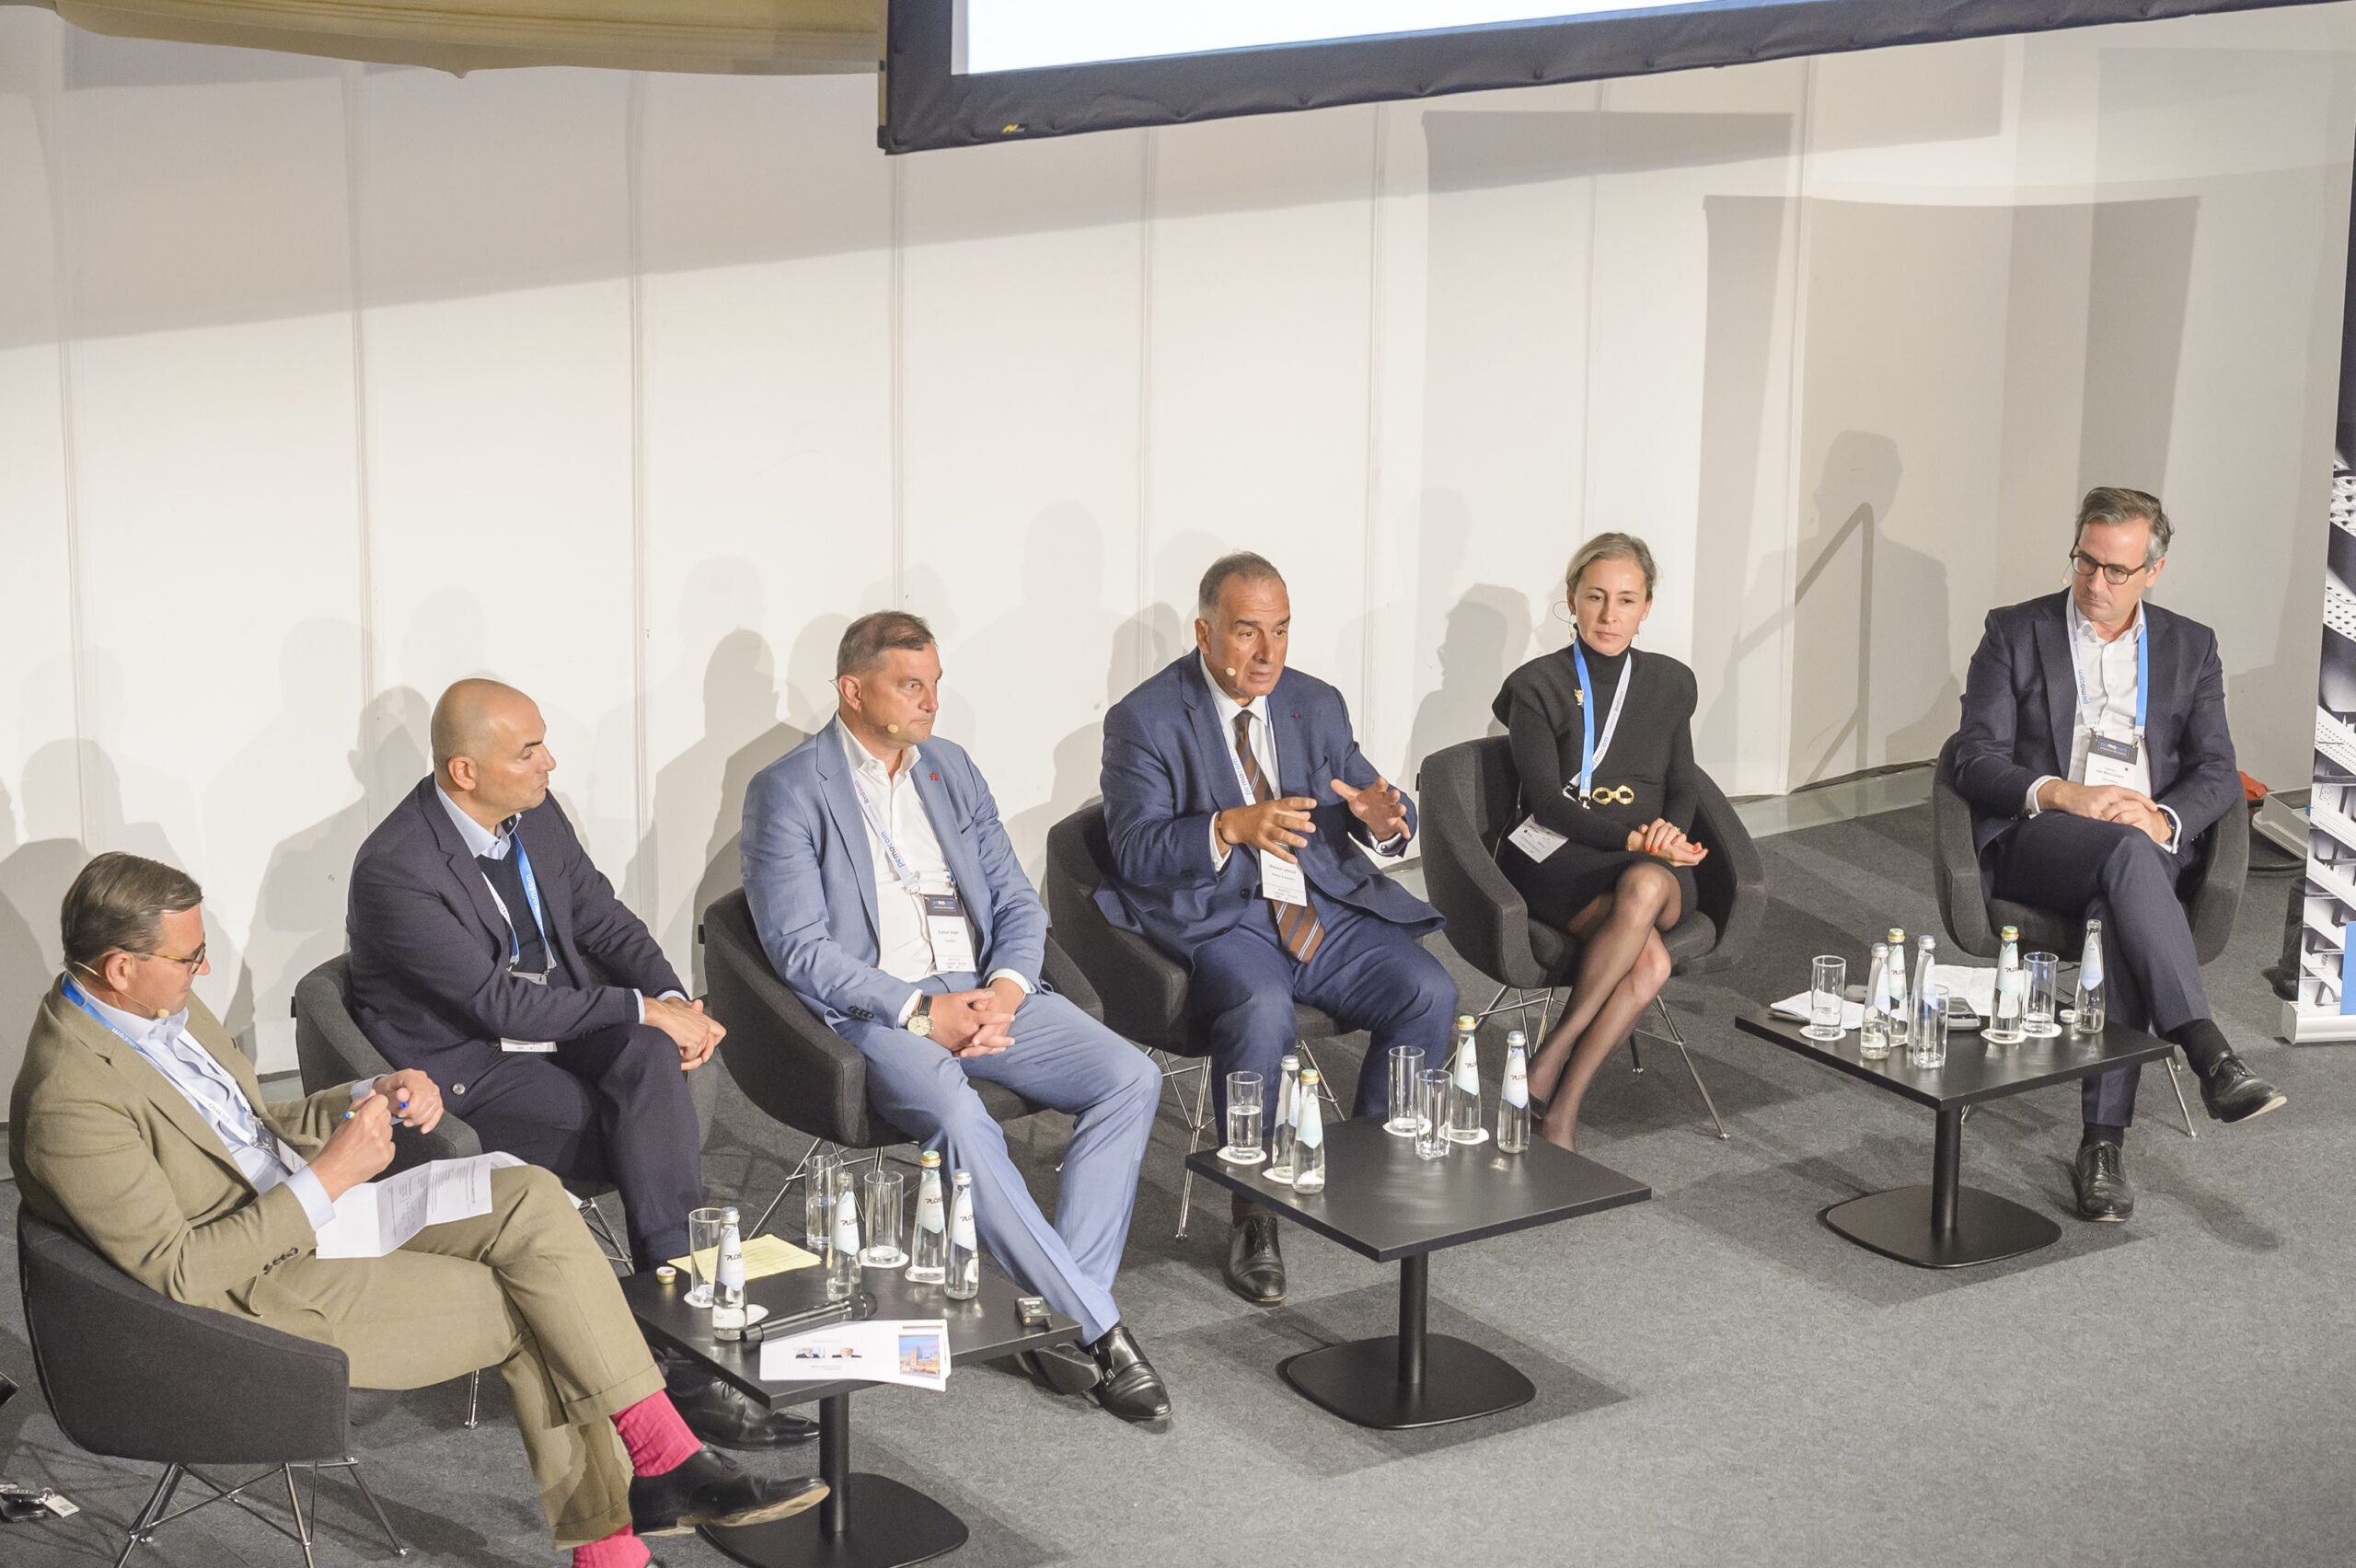
Jan Friedrich Kallmorgen, Partner bei EY-Parthenon, moderierte das Panel mit Antoin Abou-Haydar, Head of Group Defense Office bei Volkswagen, Gunnar Anger, CFO von Euroatlas, Marwan Lahoud, Partner bei Messier & Associés, Roumyana Schnettler, Founding Partner von GW Defense Invest und Vesta Capital Holding, sowie Kajetan von Mentzingen, CEO der VINCORION Group.
Die Teilnehmer waren sich einig, dass der aktuelle Aufrüstungszyklus nicht mit einem möglichen Ende des Ukrainekriegs auslaufen wird. Europas Fähigkeit zur Abschreckung und Eigenverteidigung erfordert langfristige Investitionen. Für die Unternehmen verschiebt sich damit der Engpass von der Nachfrage zur Umsetzung: Aufträge sind vorhanden, entscheidend sind nun Kapazitäten, Lieferketten, Talente und die Industrialisierung der Produktion.
Volkswagen sieht Chancen, seine Erfahrung mit Mobilität, Skalierung und industriellen Prozessen in den Verteidigungssektor einzubringen und freie Kapazitäten sinnvoll zu nutzen. Euroatlas beschrieb den Sprung vom langjährig stabilen Geschäft zu starkem Wachstum durch Unterwasserdrohnen und andere autonome Systeme. VINCORION verwies auf die Verantwortung von Single-Source-Lieferanten: Wenn sie den Hochlauf nicht schaffen, verzögert sich die europäische Aufrüstung insgesamt. Marwan Lahoud plädierte für eine europäische Perspektive. Verteidigung sei kein isolierter Industriezweig, sondern ein Anwendungsfeld, zu dem viele industrielle Fähigkeiten beitragen können. Kapital müsse dabei geduldig sein und lange Beschaffungszyklen, regulatorische Anforderungen sowie sicherheitspolitische Verantwortung berücksichtigen.
Cross Border in Europa: Unsicherheit als neues Normal

Beim Panel „Investing crossborder within Europe – unleashed opportunities“ diskutierte Moderator Tom Whelan von Reed Smith mit Dr. Jochen Brellochs von Acorda, Dr. Michael Drill von Lincoln International, Tobias Huesmann von Interpath und Florian Korp von Liberta Partners.
Geopolitische Risiken stoppen europäische M&A-Aktivität nach Einschätzung der Runde nicht, verändern aber Auswahl, Bewertung und Struktur der Deals. Käufer kalkulieren vorsichtiger mit Energiepreisen, Zöllen und unsicheren Geschäftsplänen; schwächere Assets lassen sich schwerer platzieren. Gleichzeitig entstehen neue Chancen in Verteidigung, Cybersecurity, Infrastruktur, Energiesicherheit und durch Carve-outs großer Konzerne.
Europa bleibt aufgrund seines Talentpools, seiner industriellen Basis und verlässlicher rechtlicher Rahmenbedingungen attraktiv. Deutschland bietet insbesondere bei Nachfolgen und primären Private-Equity-Transaktionen Potenzial; Polen wurde wegen Wachstum, qualifizierter Arbeitskräfte und Nearshoring-Chancen hervorgehoben, die Schweiz wegen Kapitalmarkt und Netzwerken. Allerdings sind lokale Beziehungen und Marktkenntnis unverzichtbar. Bei den Sektoren rückten vertikale Software und IT-Services, industrielle Technologien sowie transformationsbedürftige Traditionsbranchen in den Fokus. Reine Deutschland-Geschäftsmodelle und KI-exponierte, asset-light Modelle werden kritischer geprüft.
Family Offices und Private Equity: Wettbewerb und Kooperation
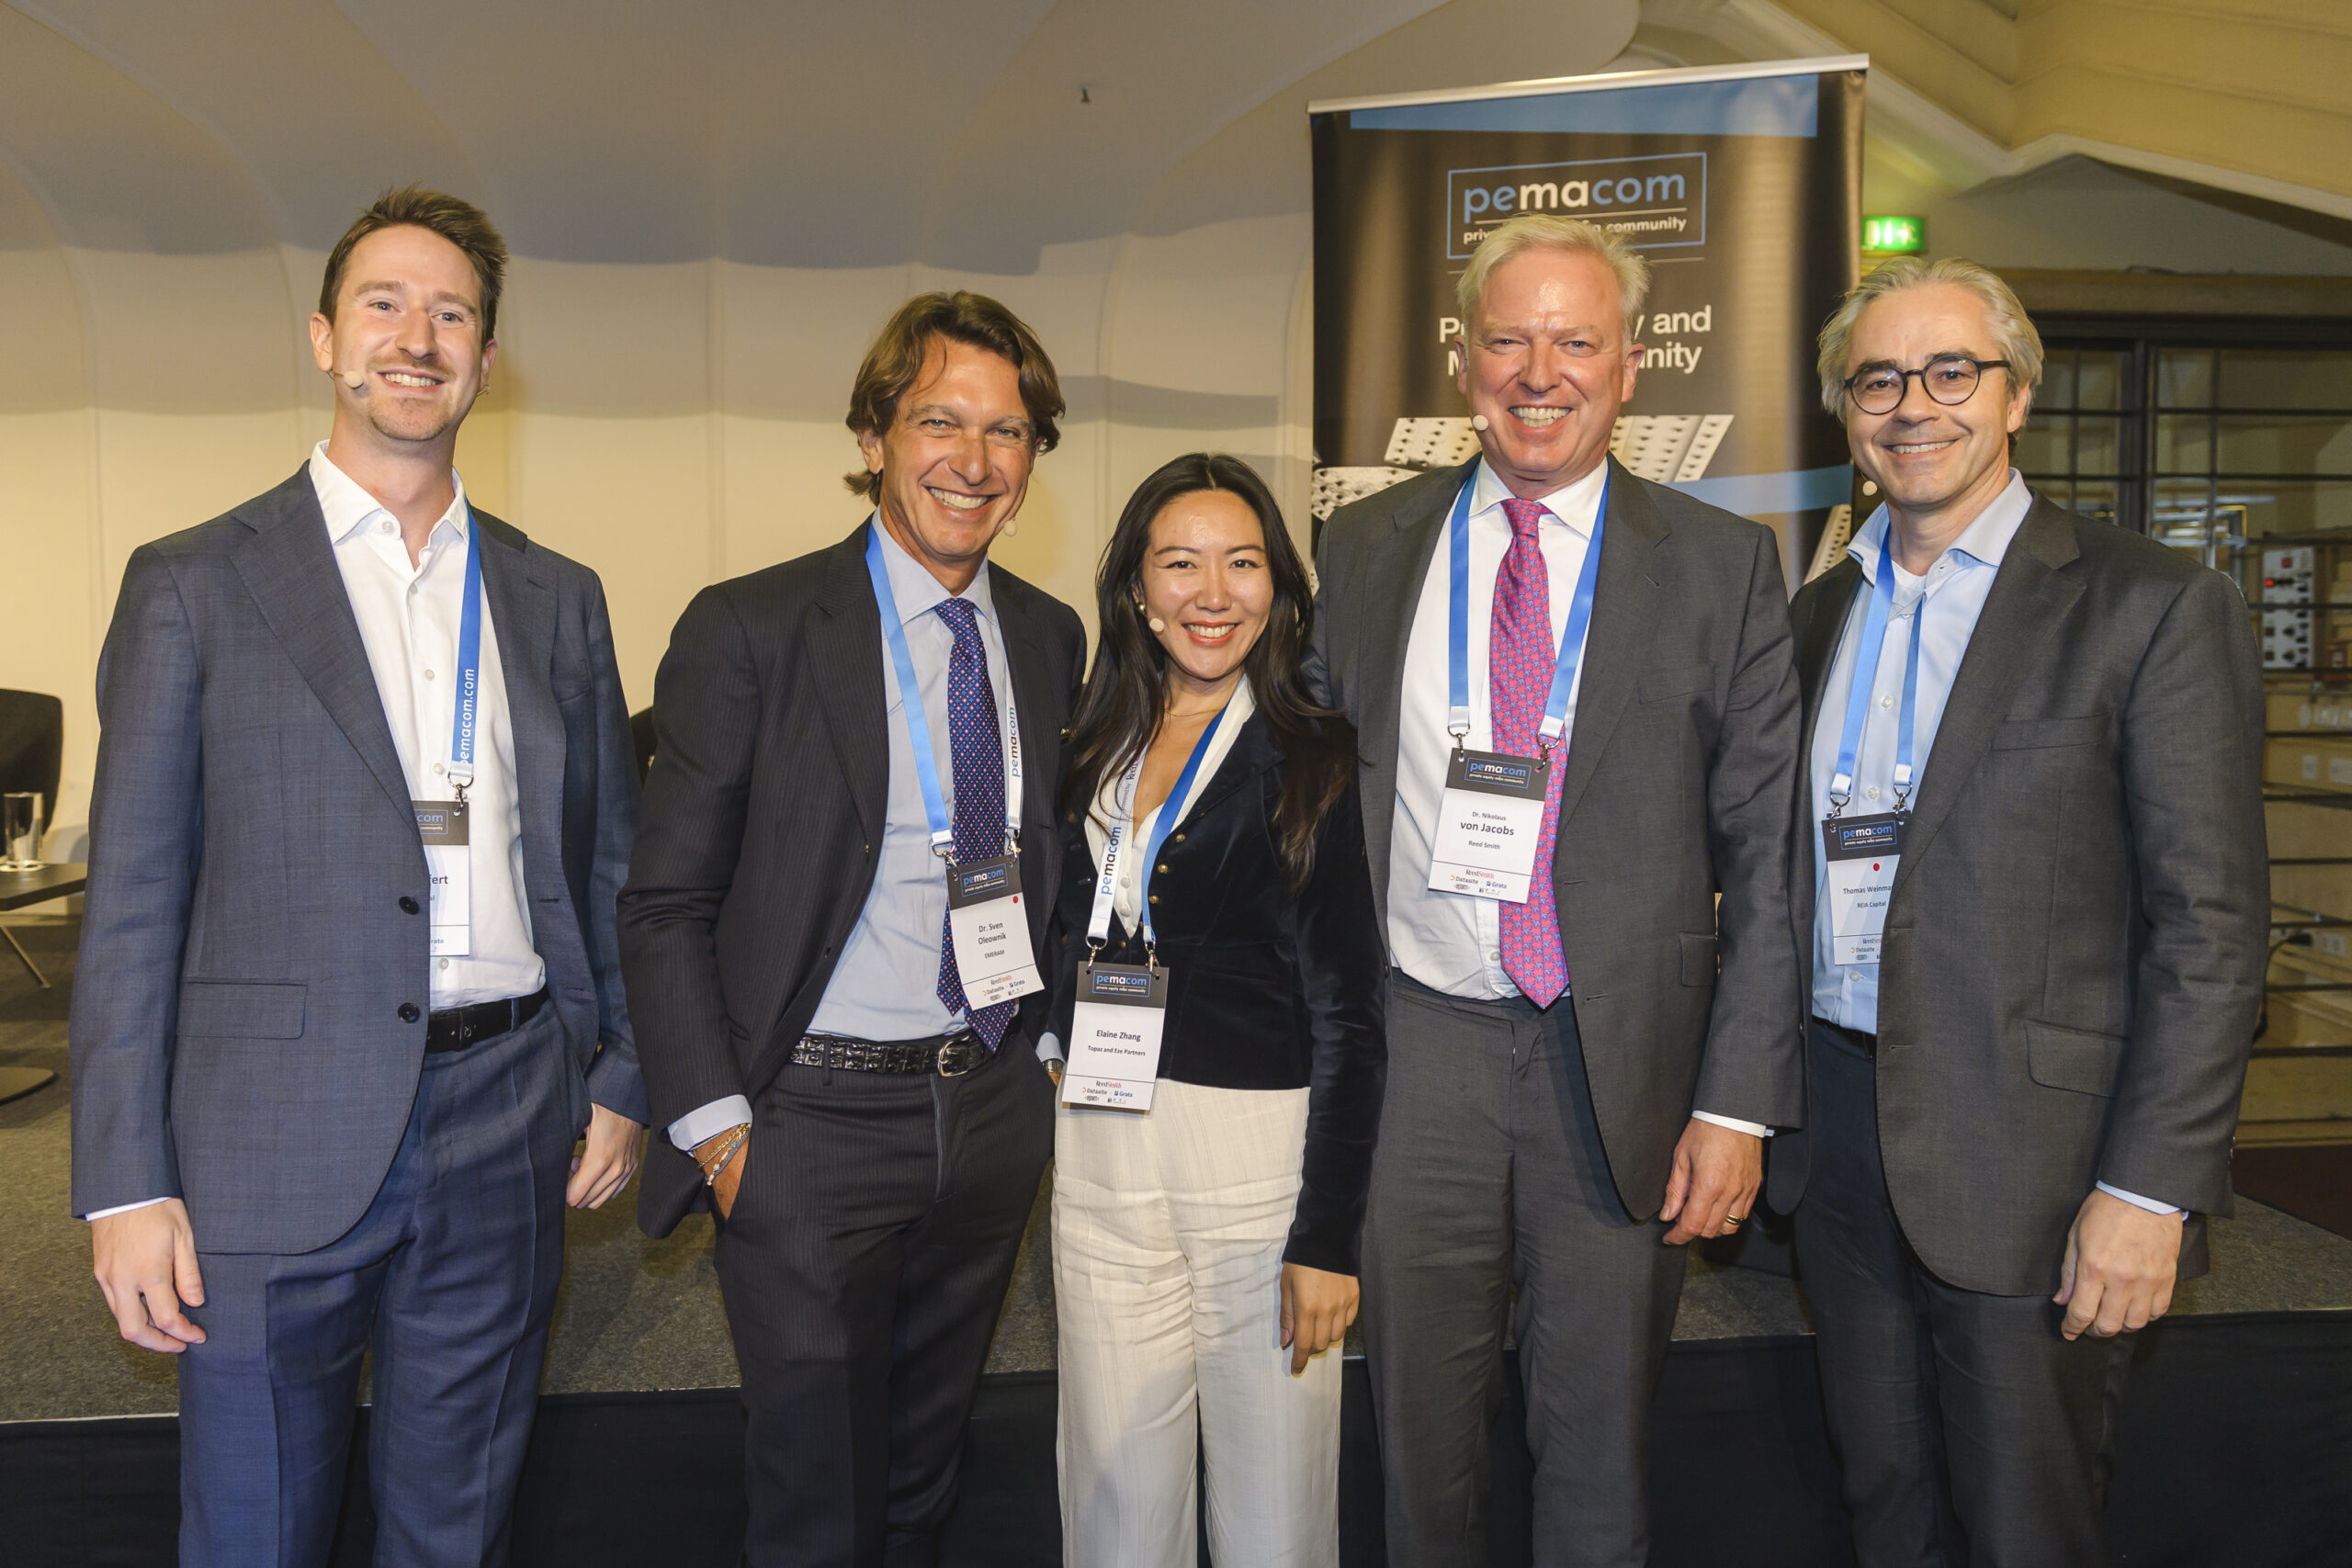
Im abschließenden Panel „Family Offices meet Private Equity“ diskutierten Dr. Nikolaus von Jacobs, Dr. Sven Oleownik, Felix Seifert, Thomas Weinmann und Elaine Zhang über das veränderte Verhältnis von Familienvermögen und Beteiligungsgesellschaften. Private Equity ist in vielen Family Offices inzwischen fest in der Vermögensallokation verankert. Zugleich werden Fonds, Strategien und Direktinvestments selektiver geprüft.
Family Offices treten zunehmend selbst als Investoren auf, suchen aber ebenso die Zusammenarbeit mit Private-Equity-Gesellschaften. Während sie langfristiges Kapital, unternehmerische Erfahrung und Netzwerke einbringen, verfügen Beteiligungshäuser über professionelle Strukturen und erprobte Wertsteigerungsstrategien. Entscheidend für erfolgreiche Co-Investments sind klare Verantwortlichkeiten, abgestimmte Anlagehorizonte und ein gemeinsames Verständnis von Wertentwicklung und Exit. Elaine Zhang verwies zudem auf zusätzliche Chancen für den Kapital- und Erfahrungsaustausch zwischen Europa und Asien.
FAZIT
Die pemacom 2026 zeigte einen Markt ohne einfache Gewissheiten, aber mit ausreichend Kapital und Dealbereitschaft. Erfolgreich sind Transaktionen, die geopolitische Risiken realistisch einpreisen, Finanzierungsspielräume sichern und Wertsteigerung operativ belegen. Für den Mittelstand bleiben Nachfolge und Transformation zentrale Dealquellen; Defence, Infrastruktur und resiliente Industrien eröffnen zusätzliche Wachstumsfelder.
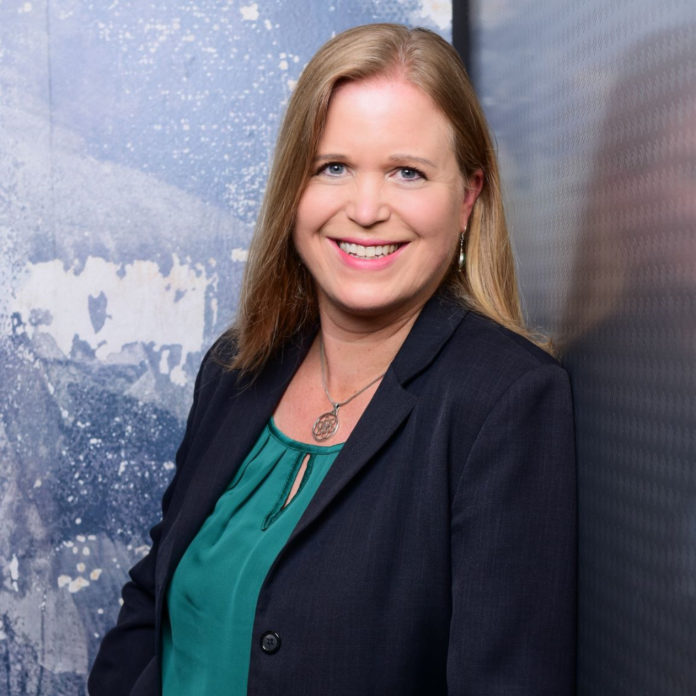
Eva Rathgeber ist Chefredakteurin der Unternehmeredition und verfügt über langjährige Erfahrung in Journalismus, PR und Unternehmenskommunikation. Inhaltlich liegt ihr Fokus auf Mittelstand, Familienunternehmen, Finanzierung, Investitionen, Private Equity, M&A, Nachfolge, Digitalisierung und Innovation.