

Bildnachweis: Depositphotos.
Der globale M&A-Markt für Fabrikautomatisierung hat im ersten Halbjahr 2026 deutlich zugelegt. Weltweit wurden 123 Transaktionen registriert, 20,6 % mehr als im Vorjahreszeitraum. Während Europa unter schwacher Investitionsbereitschaft leidet, sorgen künstliche Intelligenz und Robotik für neue Wachstumsimpulse. Das zeigt der aktuelle Sektorreport „Factory Automation“ von MP Corporate Finance.
Die industrielle Automatisierung befindet sich im Umbruch. Geopolitische Unsicherheiten, steigender Kostendruck und der internationale Wettbewerb zwingen Unternehmen, ihre Produktionsprozesse effizienter zu gestalten. Gleichzeitig verändern künstliche Intelligenz (KI), Robotik und softwaregesteuerte Fertigungssysteme die technologischen Grundlagen der Industrie.
Für den M&A-Markt ergibt sich daraus eine bemerkenswerte Dynamik. Trotz der schwachen Industriekonjunktur, insbesondere in Europa, steigt die Zahl der Übernahmen. Besonders gefragt sind Unternehmen, die klassische Automatisierungstechnik mit Software, Sensorik und KI-Anwendungen verbinden. Für mittelständische Anbieter eröffnen sich dadurch neue Wachstumsperspektiven. Zugleich steigen die Anforderungen an technologische Kompetenz und Investitionskraft.
Nordamerika wächst, Europa schwächelt
Die regionalen Unterschiede sind erheblich. In Nordamerika entwickelte sich die Nachfrage im ersten Halbjahr 2026 trotz handelspolitischer Unsicherheiten robust. Die Bestellungen von Industrierobotern stiegen gegenüber dem Vorjahreszeitraum um 2,0 % nach Stückzahlen und um 6,6 % nach Auftragswert.
Bemerkenswert ist die Verschiebung zwischen den Abnehmerbranchen. Während die Bestellungen der Automobilhersteller um 25 % zurückgingen, legte die Nachfrage aus anderen Industriezweigen zu. Insbesondere Halbleiter- und Elektronikhersteller, Lebensmittelproduzenten sowie die Metallindustrie und Life Sciences gewinnen an Bedeutung. Die Automatisierungsbranche wird damit unabhängiger von der traditionell dominierenden Automobilindustrie.
In Europa stellt sich die Situation schwieriger dar. Für die deutsche Robotik- und Automatisierungsindustrie wird 2026 ein Umsatzrückgang von 5 % auf 14,1 Mrd. EUR erwartet. Schwache Investitionen, zunehmende Konkurrenz aus Asien und Unsicherheiten durch die internationale Zollpolitik belasten insbesondere exportorientierte Maschinenbauer.
Allerdings könnte der wachsende Wettbewerbsdruck selbst zum Treiber weiterer Automatisierungsinvestitionen werden. Unternehmen, die ihre Produktion in Europa halten oder regionale Fertigungskapazitäten aufbauen wollen, müssen ihre Produktivität steigern.
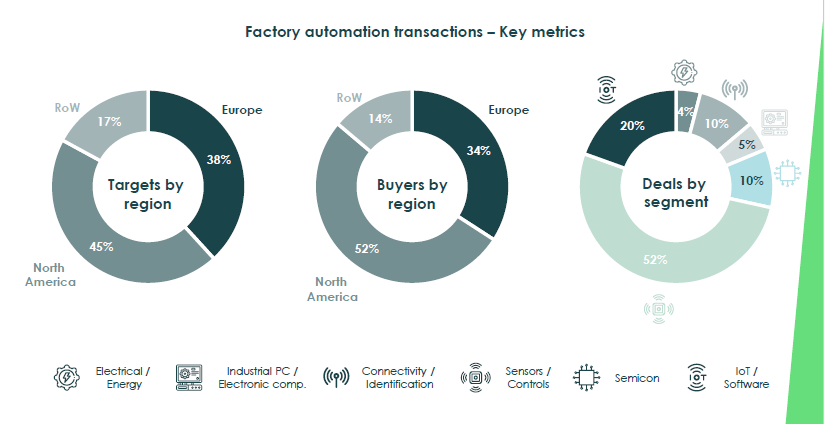
Die regionalen Unterschiede spiegeln sich auch im Transaktionsgeschehen wider. 45 % der übernommenen Unternehmen stammen aus Nordamerika, 38 % aus Europa und 17 % aus anderen Weltregionen. Auf nordamerikanische Käufer entfallen sogar 52 % der Transaktionen, auf europäische Erwerber 34 %.
Künstliche Intelligenz verändert die Automatisierung
Zu den wichtigsten technologischen Entwicklungen zählt der zunehmende Einsatz sogenannter Physical AI. Darunter versteht man KI-Systeme, die Maschinen und Roboter befähigen sollen, ihre physische Umgebung wahrzunehmen und eigenständig darauf zu reagieren.
Damit erweitert sich das klassische Automatisierungsmodell. Während herkömmliche Industrieroboter überwiegend vorprogrammierte Bewegungsabläufe ausführen, sollen KI-gestützte Systeme flexibler auf wechselnde Aufgaben und Produktionsbedingungen reagieren können.
Die Entwicklung betrifft nicht nur Roboter selbst. Auch industrielle Bildverarbeitung, Simulation, Steuerungstechnik und Software gewinnen an Bedeutung. Durch die stärkere Verbindung von Informationstechnologie (IT) und operativer Produktionstechnologie (OT) entstehen integrierte Systeme, die Produktionsdaten in Echtzeit auswerten und Fertigungsprozesse optimieren können.
Große Technologiekonzerne treiben diesen Wandel voran. Siemens und NVIDIA haben ihre Zusammenarbeit bei KI-gestützten Fertigungslösungen ausgeweitet. BMW wiederum hat den Einsatz humanoider Roboter in Deutschland vorangetrieben.
Für mittelständische Automatisierungsunternehmen verändert sich damit das Wettbewerbsumfeld. Reine Hardwarekompetenz reicht immer seltener aus, um sich dauerhaft zu differenzieren. Gefragt sind Anbieter, die Maschinen, Steuerungen, Sensorik und Software zu leistungsfähigen Gesamtlösungen verbinden können.
„Wir beobachten eine deutliche Entwicklung vom einzelnen Produkt hin zur Plattform“, sagt Michaela Damestani, Managing Director bei MP Corporate Finance. „Unternehmen müssen zunehmend integrierte Systeme einschließlich Software und KI anbieten können. Das stellt insbesondere mittelständische Anbieter vor große Herausforderungen.“
China verschärft den Wettbewerb
Eine besondere Rolle spielt China. Das Land steht bereits für 54 % der weltweiten Installationen von Industrierobotern. Gleichzeitig haben chinesische Hersteller ihren Anteil am heimischen Markt auf 57 % ausgebaut.
Mit dem 15. Fünfjahresplan setzt die chinesische Regierung verstärkt auf KI-gestützte Robotik. Ziel ist es, die technologische Leistungsfähigkeit der heimischen Industrie weiter auszubauen.
Für europäische und amerikanische Automatisierungsunternehmen verschärft sich dadurch der Wettbewerb. Chinesische Hersteller treten zunehmend nicht nur über den Preis, sondern auch mit eigenen technologischen Lösungen auf. Strategische Übernahmen können etablierten Anbietern helfen, fehlende Kompetenzen zu ergänzen und ihre internationale Wettbewerbsfähigkeit zu sichern.
Börsenbewertungen steigen deutlich
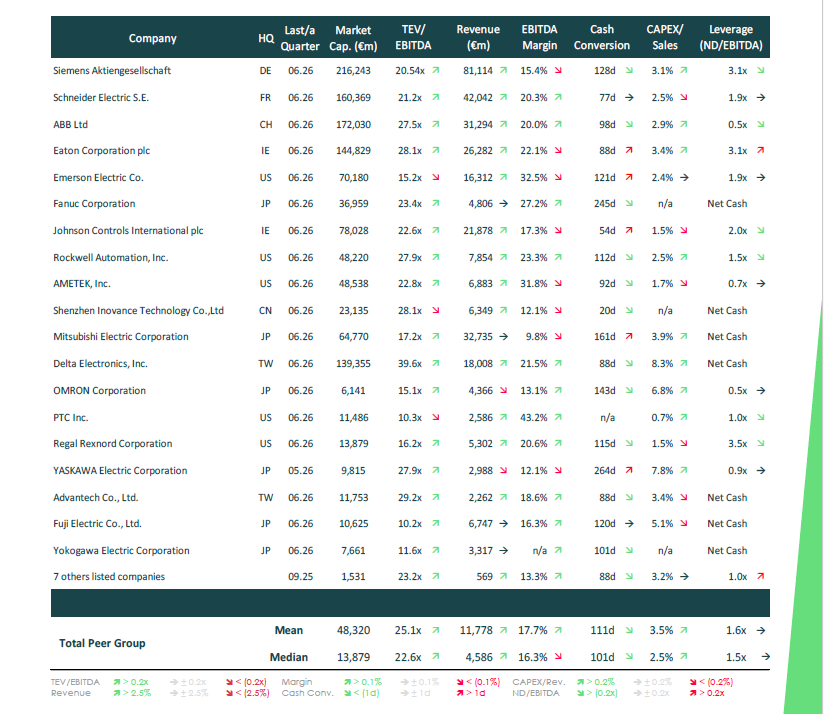
Wie hoch Investoren die langfristigen Wachstumsperspektiven einschätzen, zeigt die Entwicklung der Börsenbewertungen. MP Corporate Finance hat eine internationale Vergleichsgruppe von 27 börsennotierten Smart-Automation-Unternehmen untersucht.
Innerhalb eines Jahres stieg der EV/EBITDA-Multiplikator der Vergleichsgruppe von 14,6 auf 22,7. Das Verhältnis von Unternehmenswert zu Umsatz erhöhte sich von 2,8 auf 4,0. Zum Stichtag 30. Juni 2026 lag der mediane EV/EBITDA-Multiplikator bei 22,6, die mediane EBITDA-Marge bei 16,3 %.
Dabei fällt die operative Entwicklung weniger dynamisch aus als die Bewertung. Das mediane Umsatzwachstum lag im Vorjahresvergleich bei lediglich 4,4 %. Zudem entwickelten sich die Margen uneinheitlich. Die steigenden Multiplikatoren spiegeln damit auch die Erwartungen an den langfristigen Nutzen von Automatisierung und KI wider.
Zwischen den einzelnen Unternehmen bestehen erhebliche Unterschiede. Während Delta Electronics zum Stichtag mit dem 39,6-Fachen des EBITDA bewertet wurde, lagen die entsprechenden Multiplikatoren bei Siemens bei 20,5 und bei Schneider Electric bei 21,2. ABB erreichte einen Wert von 27,5.
Für mittelständische Unternehmen lassen sich diese Börsenbewertungen nicht unmittelbar auf konkrete Verkaufspreise übertragen. Sie zeigen jedoch, welche Bedeutung Investoren dem Sektor beimessen.
Strategische Käufer sichern sich Technologiekompetenz
Die Übernahmen des ersten Halbjahres zeigen, wie unterschiedlich die Motive der Käufer sind. Neben klassischer Marktkonsolidierung gewinnen der Zugang zu KI-Technologien und die Erweiterung industrieller Softwarekompetenzen an Bedeutung.
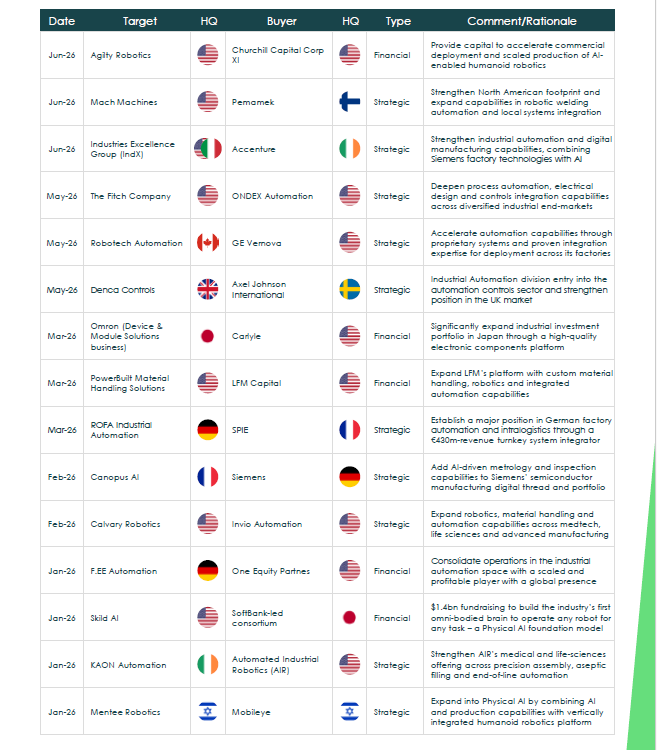
Ein Beispiel ist die Übernahme von Canopus AI durch Siemens im Februar 2026. Das französische Unternehmen entwickelt KI-gestützte Lösungen für Messtechnik und Qualitätskontrolle in der Halbleiterfertigung. Siemens will damit seine Kompetenzen bei der digitalen Überwachung industrieller Fertigungsprozesse erweitern.
Auch Accenture verstärkte seine Position im Automatisierungsmarkt. Im Juni übernahm der Beratungs- und Technologiekonzern die Industries Excellence Group (IndX). Ziel ist es, Kompetenzen rund um Siemens-Fertigungstechnologien mit KI-Anwendungen und digitaler Produktion zu verbinden. Die Transaktion verdeutlicht, dass die Grenzen zwischen klassischem Anlagenbau, industrieller Software und IT-Dienstleistungen zunehmend verschwimmen.
Eine weitere Übernahme betrifft den deutschen Automatisierungsspezialisten ROFA Industrial Automation. Der französische Konzern SPIE kündigte im März 2026 die Übernahme des Unternehmens an, das laut MP Corporate Finance einen Umsatz von rund 430 Mio. EUR erzielt. Mit dem Zukauf stärkt SPIE seine Position in der deutschen Fabrikautomatisierung und Intralogistik.
Finanzinvestoren setzen auf Plattformstrategien
Neben strategischen Käufern engagieren sich Finanzinvestoren im Automatisierungsmarkt. Ihr Interesse richtet sich sowohl auf etablierte Systemintegratoren als auch auf junge Technologieunternehmen.
„Das Interesse an Industrieautomatisierung ist anhaltend hoch, sowohl bei strategischen Käufern als auch bei Finanzinvestoren“, erklärt Michaela Damestani. „Besonders gefragt sind Unternehmen mit technologisch anspruchsvollen Lösungen und eigenem geistigem Eigentum (IP).“
Im März 2026 erwarb Carlyle das Geschäft mit Device & Module Solutions von Omron. Damit erweitert der Finanzinvestor sein Industrieportfolio in Japan um eine Plattform für elektronische Komponenten.
Ebenfalls im März übernahm LFM Capital den US-amerikanischen Anbieter PowerBuilt Material Handling Solutions. Das Unternehmen ist auf Materialflusssysteme, Robotik und integrierte Automatisierungslösungen spezialisiert. Die Akquisition soll die vorhandene Plattform des Investors technologisch erweitern.
Auch deutsche Unternehmen stehen im Fokus. Im Januar übernahm One Equity Partners den Automatisierungsspezialisten F.EE Automation. Die Transaktion unterstreicht das Interesse an etablierten Industrieunternehmen mit internationaler Präsenz und umfassender Integrationskompetenz.
Daneben fließt erhebliches Kapital in neue Robotergenerationen. Im Januar 2026 erhielt das US-Unternehmen Skild AI im Rahmen einer von SoftBank angeführten Finanzierungsrunde 1,4 Mrd. USD. Das Unternehmen entwickelt ein KI-Grundlagenmodell, das unterschiedliche Robotertypen steuern und für verschiedene Aufgaben eingesetzt werden soll.
Was die Entwicklung für den Mittelstand bedeutet
Der Automatisierungsmarkt steht vor einer doppelten Herausforderung. Einerseits wächst der Bedarf an produktiveren und flexibleren Fertigungssystemen. Andererseits erfordern neue Technologien erhebliche Investitionen in Forschung, Softwareentwicklung und qualifiziertes Personal.
Für mittelständische Unternehmen wird damit die Frage wichtiger, welche Teile der technologischen Wertschöpfung sie künftig selbst abdecken können und wo Kooperationen oder Zukäufe sinnvoll sind.
Besonders gute Voraussetzungen dürften Anbieter besitzen, die über eigene Steuerungs- und Softwarelösungen, spezialisierte Robotikanwendungen oder umfassende Systemintegrationskompetenzen verfügen. Ihre Bedeutung steigt, wenn Kunden nicht mehr einzelne Komponenten, sondern vollständig vernetzte Produktionslösungen nachfragen.
Gleichzeitig erhöht die technologische Entwicklung den Konsolidierungsdruck. Kleinere Unternehmen müssen mit internationalen Konzernen konkurrieren, die über größere Entwicklungsbudgets und einen breiteren Marktzugang verfügen.
Für manche Mittelständler kann deshalb eine Partnerschaft mit einem strategischen Investor oder einer Beteiligungsgesellschaft sinnvoll sein. Andere werden versuchen, durch gezielte Übernahmen zusätzliche Kompetenzen aufzubauen.
Fazit
Der M&A-Markt für Fabrikautomatisierung wächst trotz schwieriger konjunktureller Rahmenbedingungen. Die steigenden Transaktionszahlen und Börsenbewertungen zeigen, dass Investoren auf den langfristigen Bedarf an effizienteren Produktionsprozessen und intelligenter Robotik setzen. Für spezialisierte Mittelständler entstehen dadurch attraktive Perspektiven. Entscheidend wird sein, technologische Kompetenz mit ausreichender Investitionskraft zu verbinden.
Eva Rathgeber ist Chefredakteurin der Unternehmeredition und verfügt über langjährige Erfahrung in Journalismus, PR und Unternehmenskommunikation. Inhaltlich liegt ihr Fokus auf Mittelstand, Familienunternehmen, Finanzierung, Investitionen, Private Equity, M&A, Nachfolge, Digitalisierung und Innovation.