


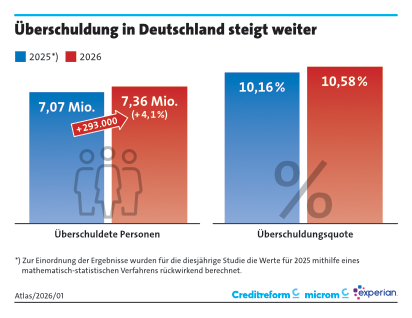
Creditreform verzeichnet einen Anstieg der Überschuldung bei Verbrauchern in Deutschland. Laut dem neuen SchuldnerAtlas weisen 7,36 Millionen Erwachsene Überschuldungsmerkmale auf. Das sind 293.000 Personen mehr als im Vorjahr. Dies entspricht einem Zuwachs von 4,1 %. Damit gelten 10,58 % der Erwachsenen in Deutschland als überschuldet. Die Überschuldungsquote stieg gegenüber dem Vorjahr um 0,42 Prozentpunkte. Der größte Teil dieses Zuwachses entfällt auf frühe Zahlungsstörungen. Rund 59 % des Nettozuwachses betreffen Personen mit weichen Überschuldungsmerkmalen. Eine neue Berechnungsmethode liegt diesen aktuellen Zahlen zugrunde. Die Werte für das Vorjahr wurden für den Vergleich rückwirkend berechnet.
Ursachen für den finanziellen Stress
 Die finanzielle Lage der privaten Verbraucher hat sich weiter verschlechtert. Das erklärt Patrik-Ludwig Hantzsch, Leiter der Wirtschaftsforschung bei Creditreform. Insbesondere stark gestiegene Lebenshaltungskosten belasten die Ausgabenseite der Menschen massiv. Auch hohe Energie- und Wohnkosten tragen zur aktuellen Verschlechterung bei. Gleichzeitig trübt sich die Lage auf dem Arbeitsmarkt spürbar ein. Arbeitslosigkeit wird wieder zu einem sehr wichtigen Thema in Deutschland. Vor allem gut bezahlte Arbeitsplätze im Verarbeitenden Gewerbe wurden abgebaut. In den vergangenen Monaten gingen diese Stellen in großer Zahl verloren. Der zunehmende finanzielle Stress macht sich zunächst bei vorgerichtlichen Maßnahmen bemerkbar. Verbraucher geraten mit dem Bezahlen ihrer Rechnungen in einen Rückstand. Mahn- und Inkassoverfahren folgen auf diese Zahlungsausfälle.
Zunahme der weichen Negativmerkmale
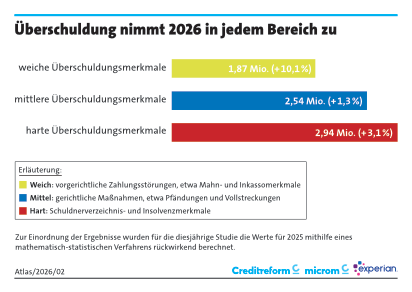
Ein frühes Warnzeichen ist der Anstieg vorgerichtlicher Überschuldungsmerkmale in Deutschland. Dazu gehören Gläubigermahnungen und klassische Inkassoverfahren gegen die privaten Verbraucher. Im Vergleich zum Vorjahr stieg die Zahl dieser Personen deutlich. Der Anstieg bei diesen weichen Überschuldungsmerkmalen liegt bei 10,1 %. Das entspricht einem konkreten Zuwachs von exakt 172.000 betroffenen Personen. Insgesamt weisen nun 1,87 Millionen Menschen solche frühen Merkmale auf. Der aktuelle Anstieg der Überschuldungsfälle ist ganz klar rein krisengetrieben. Oft ist dieser Prozess der direkte Einstieg in die private Überschuldung. Später kommen juristische Maßnahmen wie Vollstreckungen oder Forderungspfändungen erschwerend hinzu. Dann verfestigt sich die finanzielle Überschuldung der betroffenen Verbraucher weiter.
Harte Merkmale und neue Systematik
 Bei den gerichtlich bestätigten mittleren Merkmalen gab es einen leichten Anstieg. Hier verzeichnete die Untersuchung ein Plus von 1,3 %. Das entspricht einem Zuwachs um 32.000 auf 2,54 Millionen Fälle. Auch die Zahl der Personen mit harten Negativmerkmalen nahm zu. Zu diesen Merkmalen zählen Insolvenzanträge oder Einträge im offiziellen Schuldnerverzeichnis. Hier stieg die Zahl um 89.000 auf 2,94 Millionen Betroffene. Das entspricht einem prozentualen Anstieg von 3,1 % in diesem Bereich. Seit diesem Jahr werden erstmals drei Überschuldungskategorien in der Statistik unterschieden. Zuvor gab es in der Systematik des Berichts lediglich zwei Kategorien. Diese stufenweise Gliederung ermöglicht eine differenziertere Betrachtung der aktuellen Entwicklungen. Sämtliche Ausprägungen der Verbraucherüberschuldung werden damit künftig statistisch besser erfasst.
Hohe Belastung der Leistungsträger
Insbesondere Menschen im mittleren Erwerbsalter sind von der Überschuldung stark betroffen. Bei den 30- bis 39-Jährigen weisen 17,04 % Überschuldungsmerkmale auf. Unter den 40- bis 49-Jährigen liegt dieser Anteil bei 16,16 %. Vor allem die Leistungsträger der Gesellschaft spüren die Folgen der Krisen. Diese Personen stehen mitten im Erwerbsleben und schultern immense finanzielle Belastungen. Die Überschuldungsanzeichen nehmen mit steigenden Verpflichtungen der Verbraucher deutlich zu. Familiengründung, Selbstständigkeit oder Immobilienerwerb verstärken diesen finanziellen Druck meistens zusätzlich. Immer häufiger treten in diesen Lebensphasen dann harte Negativmerkmale auf. Die Überschuldung verfestigt sich bei diesen Personen mit zunehmendem Alter erheblich.
Junge Erwachsene in der Schuldenfalle
 Überdurchschnittlich stark stieg die Überschuldung bei jungen Erwachsenen unter 30 Jahren. Die Zahl der Betroffenen erhöhte sich in dieser Altersgruppe um 5,8 %. Das bedeutet einen Anstieg um 64.000 Fälle auf 1,17 Millionen. Bei diesen Personen geht eine Überschuldung oft mit weichen Merkmalen einher. Rund ein Drittel weist zunächst vorgerichtliche Überschuldungsmerkmale in der Statistik auf. Ein laufendes Inkassoverfahren ist ein typisches Beispiel für diese weichen Merkmale. Harte Negativmerkmale sind in dieser Altersgruppe noch vergleichsweise selten zu finden. Die Höhe der Außenstände ist geringer als in den anderen Altersgruppen. Die Überschuldung junger Erwachsener ist oft von übermäßigem Konsumverhalten geprägt. Angebote für Ratenkäufe im Internet begünstigen dieses problematische finanzielle Verhalten. Zahlungsmodelle können die Übersicht über eigene Verpflichtungen stark erschweren.
Regionale Unterschiede in Deutschland
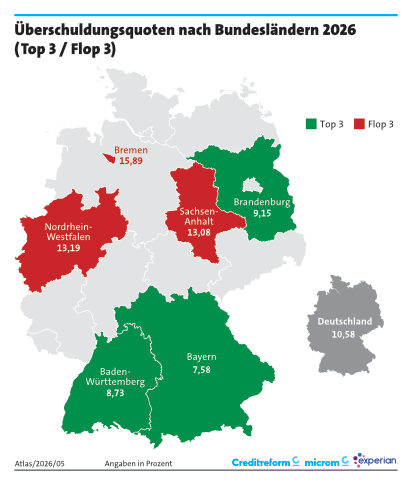
Die höchste Überschuldungsquote verzeichnet das Land Bremen mit 15,89 %. Danach folgen Nordrhein-Westfalen mit 13,19 % und Sachsen-Anhalt mit 13,08 %. Vergleichsweise niedrig ist die Verbraucherüberschuldung im Bundesland Bayern mit 7,58 %. Baden-Württemberg erreicht in dieser Untersuchung eine Quote von 8,73 %. Diese Quoten sind überall gestiegen.

Als Redakteur der Unternehmeredition berichtet Alexander Görbing regelmäßig über Unternehmen und das Wirtschaftsgeschehen. Zu seinen Schwerpunkten gehören Restrukturierungen, Insolvenzen, M&A-Prozesse, Finanzierungen und Unternehmensnachfolgen.