Bildnachweis: Depositphotos.
Die Aerospace- und Defence-Industrie erlebt einen außergewöhnlichen Transaktionsboom. Weltweit wurden im ersten Halbjahr 2026 insgesamt 192 Übernahmen angekündigt, 40 % mehr als im Vorjahreszeitraum. Vor allem spezialisierte Zulieferer rücken in den Fokus strategischer Käufer und Finanzinvestoren. Das zeigt der aktuelle Sektorreport „Aerospace & Defence“ von MP Corporate Finance.
Die globale Luftfahrt- und Verteidigungsindustrie befindet sich in einer Phase tiefgreifender Veränderungen. Geopolitische Spannungen, steigende Rüstungsausgaben und die anhaltend hohe Nachfrage nach Verkehrsflugzeugen sorgen für volle Auftragsbücher. Gleichzeitig wächst der Druck auf die Hersteller, ihre Lieferketten widerstandsfähiger, leistungsfähiger und unabhängiger zu gestalten. Für den M&A-Markt ergibt sich daraus eine außergewöhnliche Dynamik.
Nach dem aktuellen „M&A Sector Update Midyear 2026 – Aerospace & Defence“ von MP Corporate Finance wurden zwischen Januar und Juni weltweit 192 relevante Unternehmenstransaktionen angekündigt. Das entspricht einem Anstieg um 40 % gegenüber dem Vorjahreszeitraum und markiert einen neuen Halbjahresrekord. Besonders auffällig ist die Dominanz der Zulieferindustrie: 166 Transaktionen entfielen auf Zulieferer, lediglich 26 auf Hersteller beziehungsweise Original Equipment Manufacturers (OEMs).
Hinter dieser Entwicklung steht ein grundlegender Strategiewechsel. Große Flugzeughersteller und Rüstungskonzerne wollen ihre Abhängigkeit von zahlreichen kleineren Lieferanten reduzieren. Stattdessen setzen sie zunehmend auf größere, finanziell stabile Partner, die komplexe Entwicklungs- und Produktionsaufgaben übernehmen können. Für spezialisierte Mittelständler eröffnet das attraktive Verkaufs- und Wachstumsperspektiven, stellt sie aber zugleich vor neue Anforderungen.
„Gerade im Mittelstand sehen wir derzeit ein sehr hohes Investoreninteresse, sowohl von strategischen Käufern, die gezielt Kapazitäten und Kompetenzen zukaufen wollen, als auch von Private-Equity-Investoren, die über Plattforminvestments und Buy-and-Build-Strategien größere Gruppen aufbauen“, sagt Georg Aumüllner, Director & Shareholder, MP Corporate Finance.
Zulieferer erzielen höhere Bewertungen
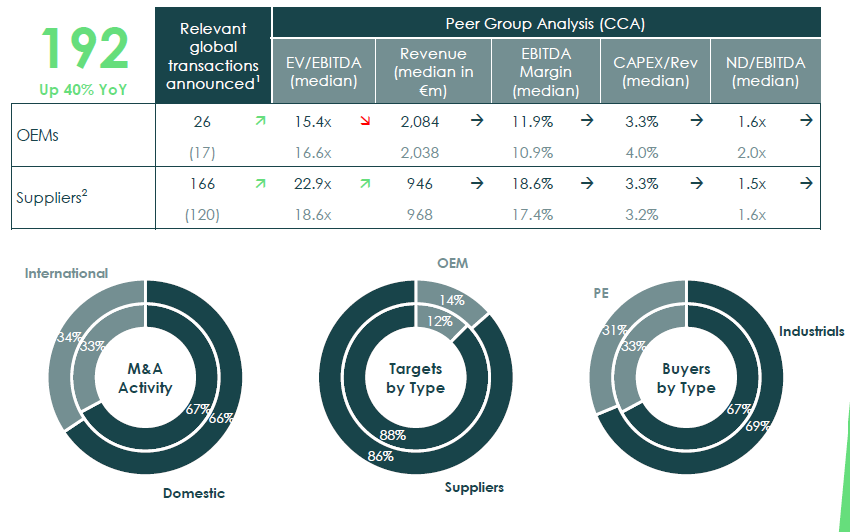
Wie begehrt spezialisierte Unternehmen inzwischen sind, zeigt die Entwicklung der Börsenbewertungen. In der von MP Corporate Finance untersuchten Vergleichsgruppe werden Zulieferer mit dem 22,9-Fachen ihres EBITDA bewertet. Im entsprechenden Vorjahresvergleich lag der Multiplikator noch bei 18,6. Bei den OEMs ging die Bewertung dagegen von 16,6 auf 15,4 zurück.
Die Zahlen verdeutlichen, dass Investoren zunehmend die technologischen Fähigkeiten und die strategische Position innerhalb der Wertschöpfungskette honorieren. Besonders gefragt sind Unternehmen mit eigenen Technologien, anspruchsvollen Fertigungsverfahren, etablierten Kundenbeziehungen und langfristigen Zulassungen.
Zulieferer mit einer relevanten Positionierung in den Lieferketten sind am M&A-Markt besonders gefragt. Zertifizierungen, etablierte Marktpositionen sowie geistiges Eigentum (Intellectual Property, IP) an Prozessen und vor allem an Produkten gewinnen zunehmend an Wert. Bei entsprechend attraktiven Zielunternehmen sind in M&A-Prozessen Bewertungen bis zum 20-Fachen des EBITDA durchaus erreichbar.
Dabei geht es nicht allein um Größe. Entscheidend ist vielmehr, ob ein Zulieferer kritische Komponenten oder Fähigkeiten bereitstellt, die sich nicht ohne Weiteres ersetzen lassen. Unternehmen mit entsprechenden Alleinstellungsmerkmalen gewinnen in einer Branche, die von hohen Eintrittsbarrieren und langfristigen Entwicklungsprogrammen geprägt ist, erheblich an Verhandlungsmacht.
Für mittelständische Anbieter entsteht damit eine strategische Entscheidungssituation: Sie können selbst durch Zukäufe wachsen, sich einer größeren Unternehmensgruppe anschließen oder versuchen, ihre Unabhängigkeit durch gezielte Investitionen zu sichern.
Zivile Luftfahrt: Nachfrage übersteigt Produktionskapazitäten
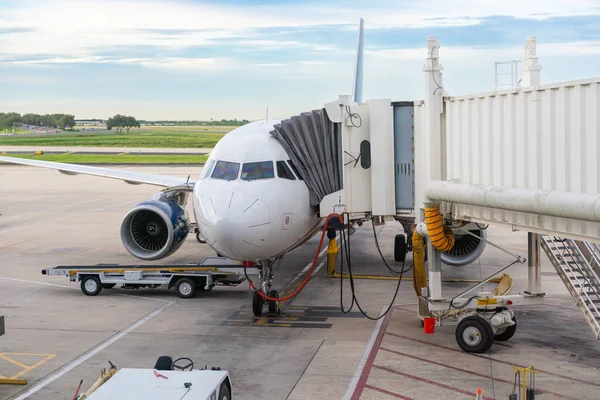
Besonders deutlich wird die strukturelle Anspannung in der zivilen Luftfahrt. Die Fluggesellschaften bestellen weiterhin deutlich mehr Maschinen, als die Hersteller kurzfristig ausliefern können. Allein im ersten Halbjahr 2026 kamen bei Airbus, Boeing, Embraer und ATR zusammen mehr als 1.200 Flugzeuge zu den Auftragsbüchern hinzu. Gegenüber dem Vorjahreszeitraum entspricht das einem Zuwachs von mehr als 13 %.
Zwar steigerten Airbus, Boeing und Embraer ihre gemeinsame Produktion um 15 %, dennoch lag der kumulierte Auftragsbestand weiterhin bei mehr als 16.500 Flugzeugen. Gemessen an den aktuellen Fertigungsraten entspricht das einer Produktionsauslastung von mehr als zehn Jahren.
Engpässe bestehen insbesondere bei Triebwerken und elektronischen Komponenten. Die Hersteller müssen deshalb nicht nur ihre eigene Produktion hochfahren, sondern auch sicherstellen, dass ihre Lieferanten mit dem Wachstum Schritt halten können.
Die Anforderungen an Zulieferer steigen entsprechend. Moderne Triebwerke, Verbundwerkstoffstrukturen und komplexe Avioniksysteme verlangen hohe Entwicklungskompetenz, zertifizierte Produktionsprozesse und erhebliche Investitionen. Kleinere Anbieter, die lediglich einzelne Fertigungsschritte abdecken, geraten zunehmend unter Druck.
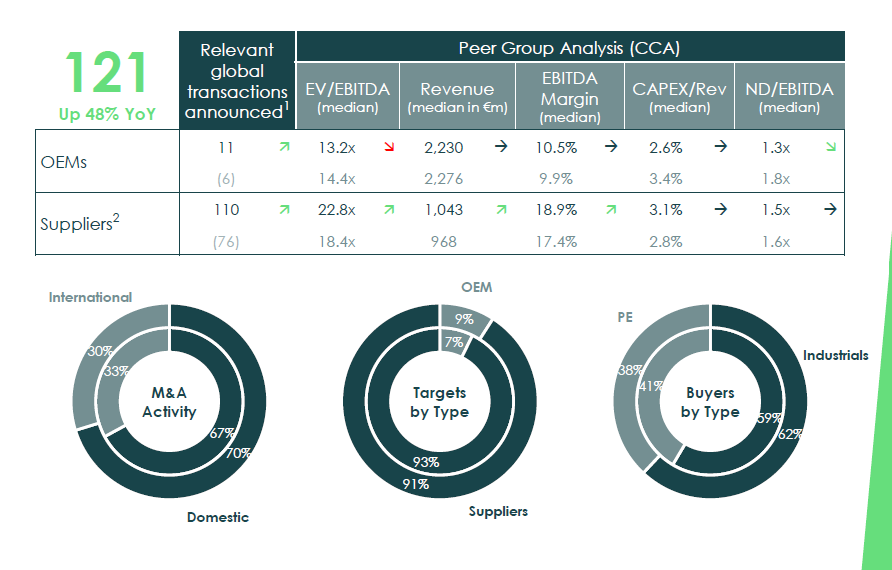
Das schlägt sich unmittelbar im Transaktionsgeschehen nieder. Mit 121 angekündigten Übernahmen lag die M&A-Aktivität in der zivilen Luftfahrt im ersten Halbjahr 2026 um 48 % über dem Vorjahresniveau. Davon betrafen 110 Transaktionen Zulieferunternehmen.
Besonders technologieintensive Anbieter können laut MP Corporate Finance Bewertungen von bis zum 20-Fachen des EBITDA erreichen. Für Unternehmen mit eigenem geistigem Eigentum und schwer ersetzbaren Fertigungskompetenzen bietet das Marktumfeld damit attraktive Perspektiven.
Verteidigungsindustrie: Europas Aufrüstung beschleunigt Übernahmen
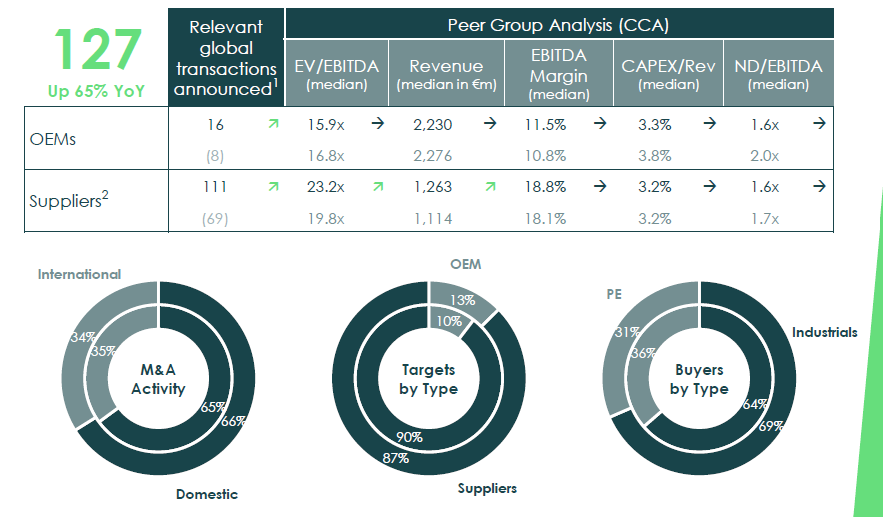
Noch dynamischer entwickelt sich der Verteidigungssektor. Hier stieg die Zahl der angekündigten Transaktionen um 65 % auf 127. Die zunehmende Konsolidierung ist eng mit der sicherheitspolitischen Neuorientierung Europas verbunden.
Nach jahrzehntelang niedrigen Verteidigungsausgaben investieren europäische Staaten massiv in ihre militärischen Fähigkeiten. Laut MP Corporate Finance werden die EU-Mitgliedstaaten 2026 zusammen mehr als 450 Mrd. EUR für Verteidigung ausgeben. Für 2027 erwartet die Studie einen Anstieg auf 500 Mrd. EUR.
Die Entwicklung beschränkt sich längst nicht mehr auf klassische Rüstungsgüter. Auch Raumfahrt, Satellitenkommunikation, Aufklärungssysteme sowie Drohnen- und Cyberabwehr gewinnen strategisch an Bedeutung. Als Beispiel verweist die Studie auf das deutsche Finanzierungspaket von 35 Mrd. EUR für Raumfahrtaktivitäten.
Europa verfügt zwar über bedeutende Technologiekonzerne wie Safran, Rolls-Royce, MTU, MBDA, Hensoldt, Thales und Leonardo. Doch insbesondere auf den nachgelagerten Zulieferstufen bestehen erhebliche strukturelle Engpässe. Viele kleinere Unternehmen verfügen weder über die finanziellen Mittel noch über ausreichende Produktionskapazitäten, um ihre Fertigung kurzfristig im erforderlichen Umfang auszubauen.
Große Rüstungskonzerne wie Airbus, Rheinmetall, Leonardo und BAE Systems reagieren darauf mit einer Neustrukturierung ihrer Lieferketten. Sie bevorzugen zunehmend Partner, die größere Entwicklungsaufgaben übernehmen, Produktionskapazitäten ausweiten und entsprechende Investitionen mitfinanzieren können.
„Das Rennen um die richtige Positionierung in den neu entstehenden Supply Chains der großen OEMs hat bereits begonnen. Die kommenden ein bis drei Jahre werden entscheidend sein: Unternehmen müssen kritische Größe erreichen und sich strategisch in den Lieferketten verankern, um langfristig relevant zu bleiben“, warnt Georg Aumüllner.
Für Private-Equity-Investoren entstehen dadurch neue Möglichkeiten, bislang fragmentierte Zulieferstrukturen zusammenzuführen. Neben klassischen Fertigungsunternehmen rücken zunehmend Anbieter von Subsystemen sowie Spezialisten für Drohnen- und Cyberabwehr in den Mittelpunkt.
Die Bewertungskennzahlen unterstreichen die hohe Nachfrage: In der Vergleichsgruppe der Verteidigungszulieferer stieg der mediane EV/EBITDA-Multiplikator von 19,8 auf 23,2. Bei den OEMs lag er dagegen bei 15,9. Vor allem Unternehmen, die kritische Technologien beherrschen oder kurzfristig zusätzliche Kapazitäten bereitstellen können, profitieren von diesem Umfeld.
Flugzeugwartung: Ein langfristiger Wachstumsmarkt entsteht
Neben der Flugzeugproduktion und dem Verteidigungssektor entwickelt sich die Wartung, Reparatur und Überholung von Flugzeugen – Maintenance, Repair & Overhaul (MRO) – zu einem weiteren Wachstumstreiber.
Der Grund liegt unter anderem im steigenden Alter der weltweiten Flugzeugflotten. Weil neue Maschinen nicht schnell genug verfügbar sind, verlängern Fluggesellschaften und Leasinggesellschaften die Nutzungsdauer ihrer bestehenden Flugzeuge. Das durchschnittliche Flottenalter erreichte laut Studie zuletzt 13 Jahre und liegt damit mehr als ein Jahr über dem Wert von 2024.
Ältere Flugzeuge benötigen häufigere Inspektionen, zusätzliche Ersatzteile und umfangreichere Wartungsarbeiten. Gleichzeitig kommen zahlreiche Triebwerke neuerer Generationen in die Phase ihrer ersten größeren Überholungen.
Besonders ausgeprägt ist diese Entwicklung bei den Triebwerken, auf die nach Angaben von MP Corporate Finance rund 70 % der gesamten MRO-Ausgaben entfallen. Allein bei LEAP-Triebwerken dürfte die Zahl der jährlichen Werkstattaufenthalte von derzeit rund 800 auf mehr als 5.000 bis 2040 steigen.
Die Industrie reagiert bereits mit umfangreichen Kapazitätserweiterungen. Pratt & Whitney investiert mehr als 100 Mio. USD in vier US-Standorte, um zusätzliche Wartungskapazitäten für GTF-Triebwerke zu schaffen. Safran hat im mexikanischen Querétaro einen spezialisierten Wartungsbetrieb für LEAP-Triebwerke eröffnet.
Parallel nimmt die Konsolidierung unter unabhängigen Wartungsdienstleistern zu. Strategische Käufer und Finanzinvestoren suchen nach Unternehmen mit zertifizierten Kapazitäten, internationaler Präsenz und digitalen Kompetenzen.
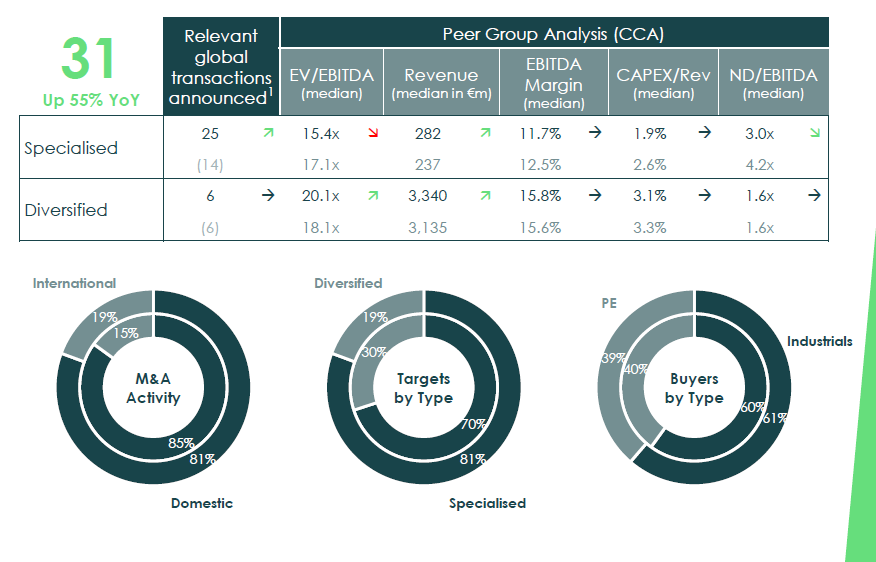
Im ersten Halbjahr wurden weltweit 31 relevante MRO-Transaktionen angekündigt, 55 % mehr als im Vorjahreszeitraum. Die Mehrzahl betraf spezialisierte Dienstleister. Für die kommenden Jahre erwartet MP Corporate Finance eine anhaltende Übernahmedynamik, da der Höhepunkt des Wartungszyklus noch bevorsteht.
Was die Entwicklung für den Mittelstand bedeutet
Die drei Teilmärkte verbindet ein gemeinsamer Trend: Technologische Spezialisierung allein reicht immer seltener aus. Unternehmen müssen ihre Fähigkeiten zunehmend mit ausreichender Größe, Finanzierungskraft und industrieller Skalierbarkeit verbinden.
Gerade für mittelständische Zulieferer ergeben sich daraus unterschiedliche Handlungsoptionen. Wer über gefragte Technologien, Zertifizierungen und stabile Kundenbeziehungen verfügt, kann seine Marktposition durch gezielte Zukäufe ausbauen. Andere Unternehmen könnten als Teil größerer Plattformen zusätzliche Investitionsmöglichkeiten und Zugang zu internationalen Programmen erhalten.
Auch die Rolle von Finanzinvestoren verändert sich. Sie treten nicht nur als Käufer etablierter Unternehmen auf, sondern können durch Buy-and-Build-Strategien die industrielle Konsolidierung aktiv vorantreiben. Im gesamten Aerospace-&-Defence-Markt entfielen im ersten Halbjahr 31 % der Transaktionen auf Private-Equity-Käufer, während strategische Investoren mit 69 % weiterhin dominierten.
Dabei dürfte der Zugang zu Kapital zunehmend über die Wettbewerbsfähigkeit entscheiden. Neue Produktionsanlagen, Forschung und Entwicklung sowie die Qualifizierung für komplexe Programme erfordern langfristige Investitionen. Für kleinere Unternehmen kann eine Partnerschaft deshalb auch unabhängig von einer unmittelbar geplanten Nachfolge strategisch sinnvoll sein.
„Die aktuelle Marktdynamik eröffnet Eigentümern attraktive strategische Optionen. Der richtige Partner kann dabei nicht nur eine Nachfolgelösung sein, sondern vor allem als Wachstumsmotor fungieren. Entscheidend ist eine Transaktionsstruktur, die das zukünftige Upside für beide Seiten attraktiv abbildet“, erklärt Georg Aumüllner.
Fazit
Der M&A-Boom in der Luftfahrt- und Verteidigungsindustrie ist Ausdruck eines grundlegenden Strukturwandels. Steigende Rüstungsbudgets, hohe Flugzeugnachfrage und wachsende Wartungsanforderungen treiben die Konsolidierung voran. Für spezialisierte Mittelständler eröffnen sich attraktive Chancen. Entscheidend wird sein, technologische Kompetenz mit ausreichender Größe und Investitionskraft zu verbinden.
Eva Rathgeber ist Chefredakteurin der Unternehmeredition und verfügt über langjährige Erfahrung in Journalismus, PR und Unternehmenskommunikation. Inhaltlich liegt ihr Fokus auf Mittelstand, Familienunternehmen, Finanzierung, Investitionen, Private Equity, M&A, Nachfolge, Digitalisierung und Innovation.