

Bildnachweis: Depositphotos.
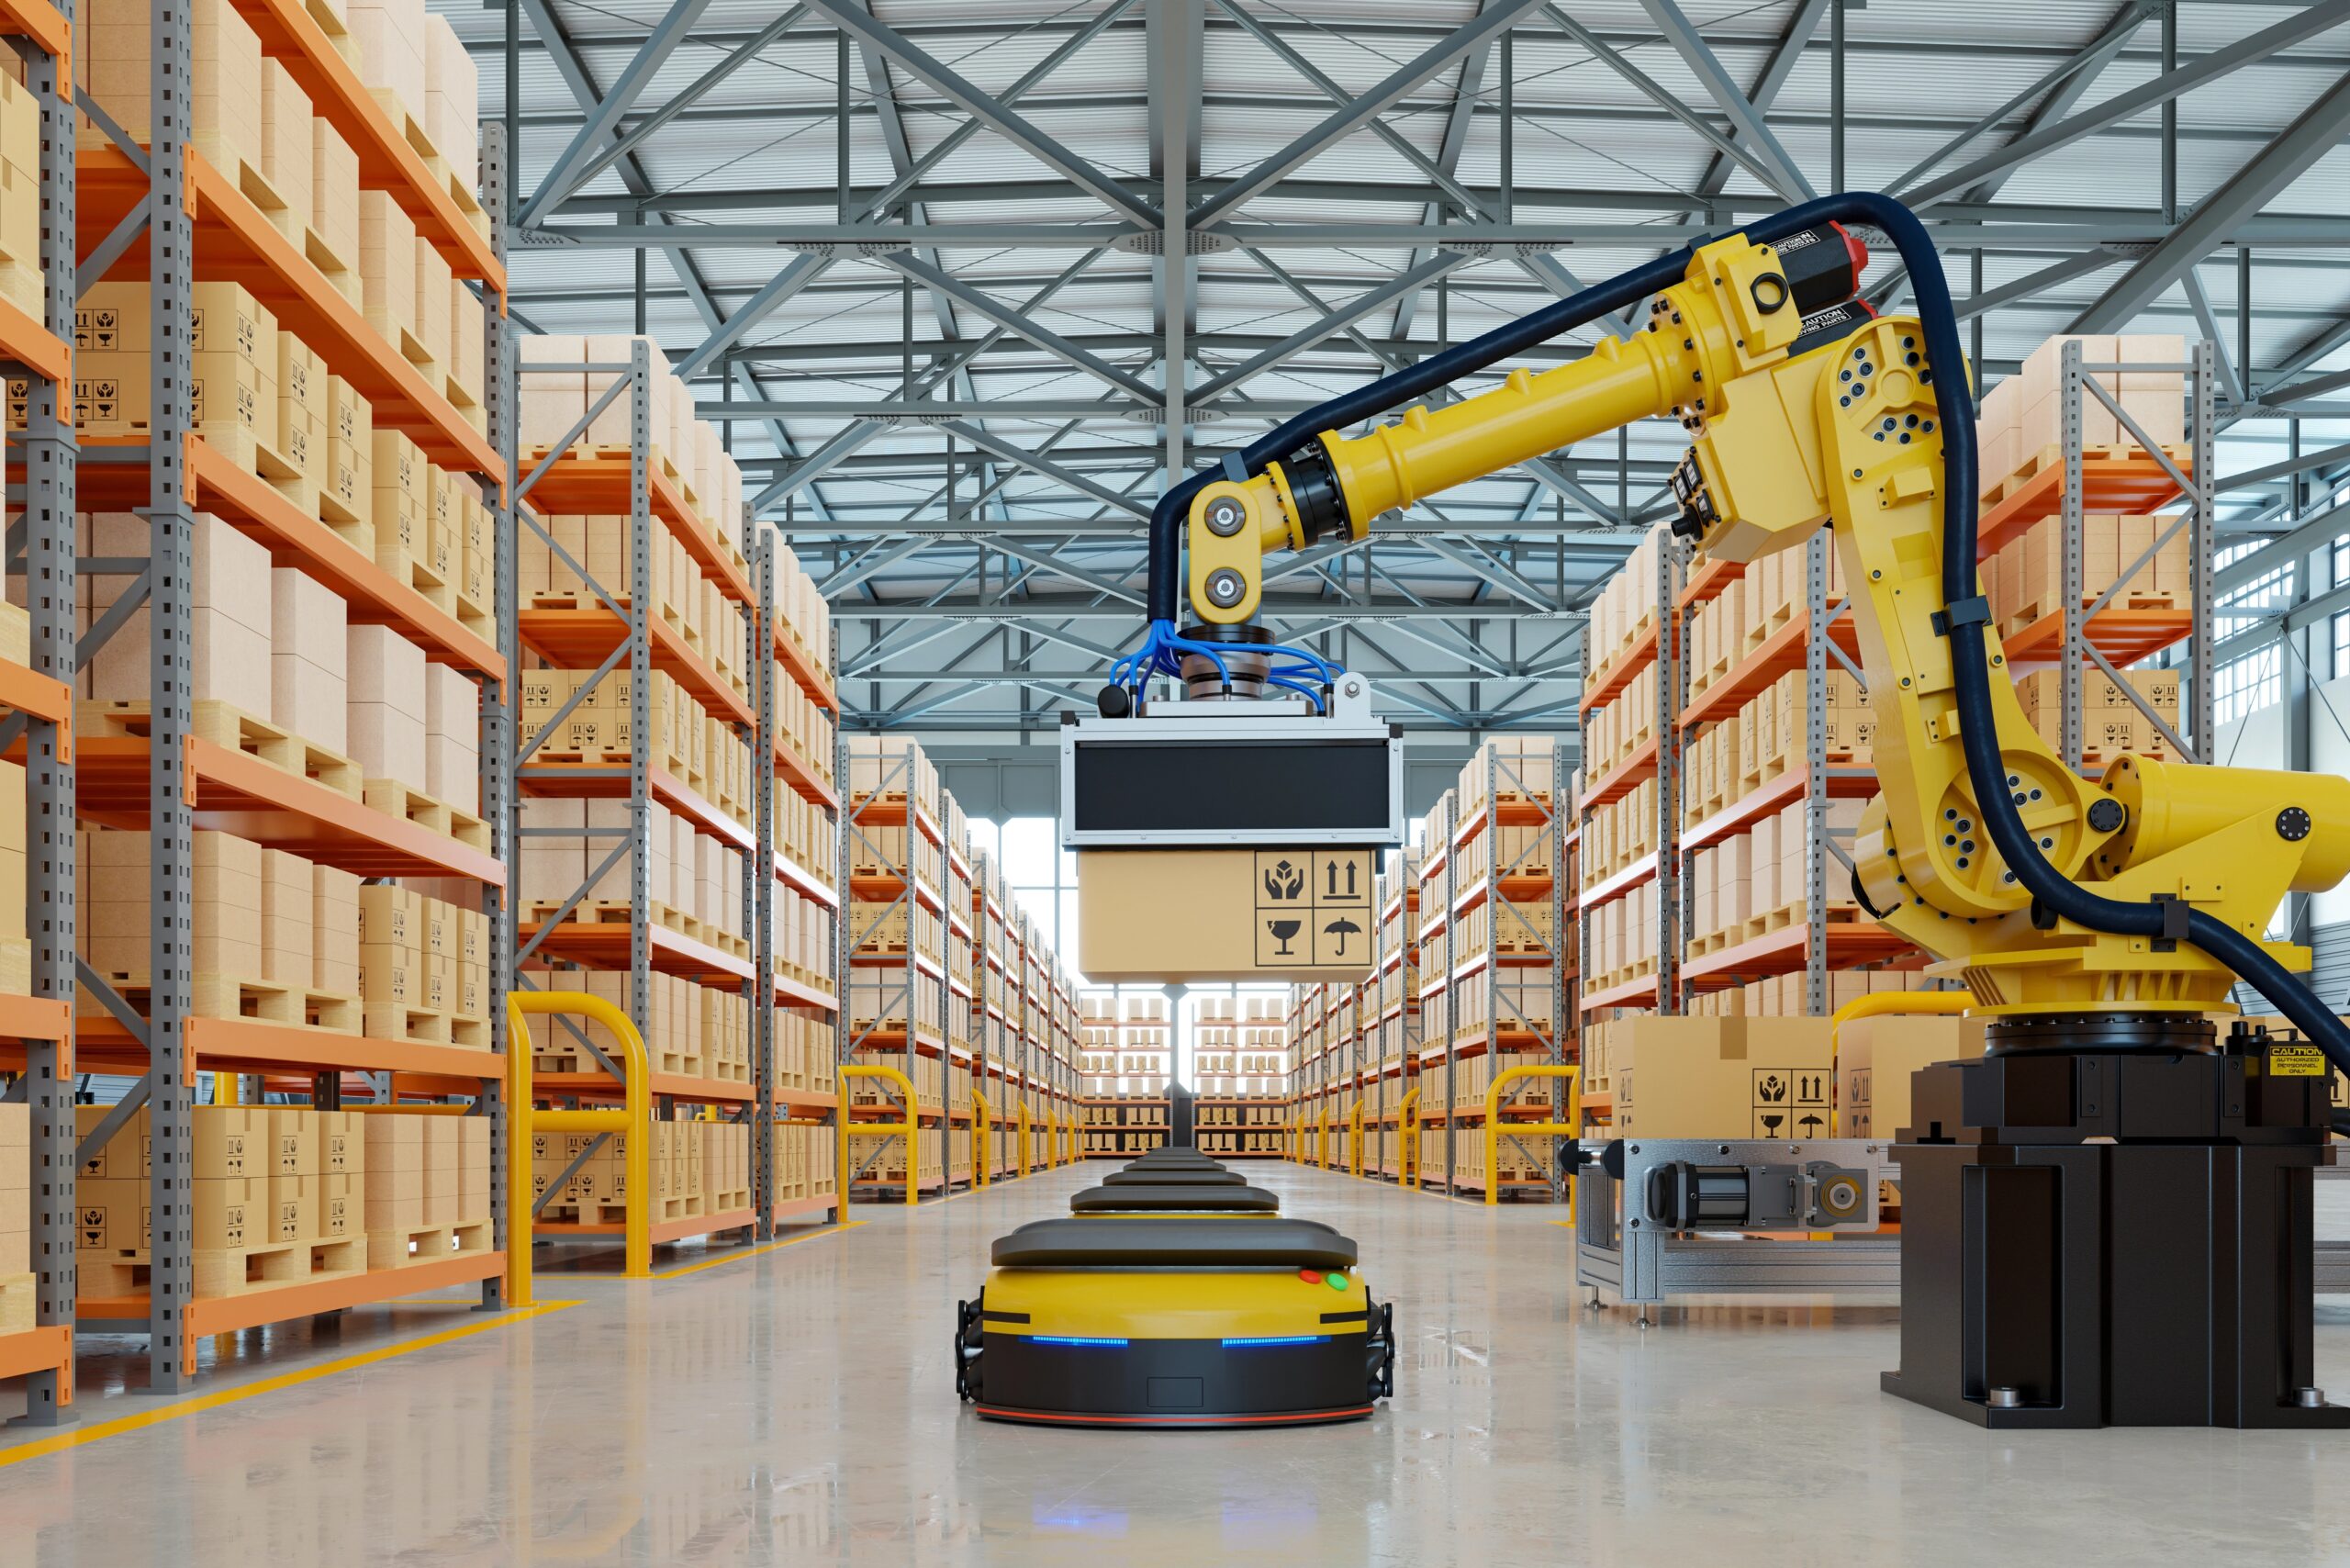
Der Markt für Lagerautomatisierungslösungen wächst deutlich und im Zuge neuer Anforderungen ändern sich auch die Treiber für Unternehmenskäufe. Strategen und Finanzinvestoren suchen Softwarekompetenz und Zugang zu Kunden. Für mittelständische Eigentümer eröffnen sich Verkaufsoptionen. Eine Studie von L.E.K. Consulting und Harris Williams analysiert den Markt und zeigt, welche Geschäftsmodelle besonders auf Übernahmeinteresse stoßen.
Wer Lager automatisiert, muss heute mehr leisten als Förderbänder, Regalsysteme oder Transportroboter zu liefern. Kunden verlangen Lösungen, die Anlagen verbinden und Warenströme zuverlässig steuern. Damit verändert sich auch die Logik von Übernahmen. Käufer suchen zunehmend Zugang zu Software, Integrationskompetenz und Kundenbeziehungen, mit denen sie größere Teile der Wertschöpfung abdecken können. Verkäufer müssen erklären können, welche dieser Fähigkeiten ihr Unternehmen einbringt. Ein neuer Partner oder Investor wiederum kann ihnen helfen, die eigene Kompetenz breiter zu vermarkten.
Die Grundlage für zunehmende M&A-Dynamik ist ein wachsender Absatzmarkt: Laut der im Oktober 2026 veröffentlichten Studie „Warehouse Automation: AI, Robotics and the Future of Fulfilment“ von L.E.K. Consulting und Harris Williams soll der weltweite Markt für Lagerautomatisierungslösungen von rund 21 Mrd. EUR im Jahr 2025 auf rund 42 Mrd. EUR bis 2030 zulegen. Das entspricht einem erwarteten jährlichen Wachstum von etwa 14 %. Fachkräftemangel, steigende Löhne und eine komplexere Auftragsabwicklung beispielsweise im Onlinehandel stützen die Nachfrage. KI und der Einsatz von humanoiden Robotern erweitern zugleich die Palette der Aufgaben, die sich wirtschaftlich automatisieren lassen.
Größere Übernahmen statt breiter Kaufwelle
Am Transaktionsmarkt schlägt sich diese Perspektive bislang vor allem in größeren Einzelabschlüssen nieder. Nach dem Höhepunkt 2022 ging die Zahl der Transaktionen zunächst zurück. Für 2026 deutet sich eine Stabilisierung an. Aus den bis Ende Juni angekündigten Transaktionen ergibt sich hochgerechnet eine Jahreszahl von 46 Deals, nach 44 im Vorjahr.
Deutlicher fällt die Veränderung beim durchschnittlichen Transaktionsvolumen aus. Während es zwischen 2022 und 2024 bei rund 75 bis 150 Mio. EUR lag, erreichte es 2025 etwa 450 Mio. EUR. Laut Studie konzentrieren sich strategische Käufer auf Akquisitionen zum Aufbau oder zur Erweiterung von Plattformen. Wenige Großtransaktionen können den Durchschnitt erheblich verschieben. Für Verkäufer lässt sich daraus kein pauschaler Kaufpreisaufschlag ableiten.
Finanzinvestoren und strategische Erwerber prägen das Käuferfeld nach Darstellung der Studie ungefähr zu gleichen Teilen. Beteiligungskapital war über den betrachteten Zeitraum bei rund 57 % der Transaktionen involviert. Dazu können auch Zukäufe ihrer Portfoliounternehmen gehören. Harris Williams erwartet für die folgenden zwölf bis 24 Monate weitere plattformorientierte Transaktionen.
Software verändert die Übernahmelogik
Hinter der Entwicklung steht eine Verschiebung der Wertschöpfung. In modernen Lagern arbeiten Geräte unterschiedlicher Hersteller zusammen. Software muss Transportaufträge verteilen, Roboterflotten koordinieren und auf wechselnde Auslastung reagieren. KI hilft, Lagerplätze, Fahrwege und Aufgaben laufend anzupassen. Der Nutzen entsteht dadurch zunehmend im Zusammenspiel der Komponenten.
Ein Softwareanbieter kann das Angebot eines Lagerausrüsters substanziell ergänzen; ein Integrator einem Robotik-Spezialisten Zugang zu größeren Projekten verschaffen. Für Unternehmen mit entsprechend passender Ergänzungskompetenz verbreitert sich der Kreis potenzieller Übernahmeinteressenten. Sie sollten prüfen, welcher Erwerber ihre künftige Entwicklung am besten unterstützen kann.
Integratoren gewinnen an Gewicht
Kunden für Lagerautomatisierung wünschen zunehmend Komplettlösungen und einen Ansprechpartner, der für deren Umsetzung einsteht. Das stärkt Systemintegratoren sowie Softwareanbieter, die verschiedene Hersteller einbinden können. Für mittelständische Spezialisten kann darin ein Wettbewerbsvorteil liegen: Wer bestehende Anlagen kennt und unterschiedliche Systeme zuverlässig verbindet, besetzt eine wichtige Position zwischen Komponentenlieferanten und Lagerbetreibern.
Integratoren tragen allerdings auch die Verantwortung für das Gesamtprojekt. Bei einer Übernahme reicht der Blick auf Auftragseingang und Umsatz deshalb nicht aus. Käufer müssen prüfen, wie belastbar die Projektkalkulation ist, welche Abnahmebedingungen gelten und welche Verpflichtungen aus bereits installierten Anlagen bestehen. Verkäufer können Unsicherheit abbauen, indem sie Projektmargen und Nacharbeiten offenlegen. Ungeklärte Risiken können Preisabschläge oder zusätzliche Garantieforderungen nach sich ziehen.
Für die Verfolgung einer Plattformstrategie als Käufer spricht, dass sich Spezialisten ergänzen können. Käufer müssen aber den Integrationsaufwand kalkulieren. Verkäufer sollten klären, wie viel Eigenständigkeit ihnen im Rahmen eines solchen Konstrukts bleibt und welche Rolle ihr Team übernimmt. Die Gruppe schafft zusätzlichen Kundennutzen, wenn ihre Lösungen tatsächlich zusammenarbeiten.
Nachrüstung verbreitert den Kundenkreis
Die Nachfrage nach Automatisierungslösungen steigt laut Experten von L.E.K. Consulting auch durch die Modernisierung bestehender Lager. Betreiber setzen der Studie zufolge stärker auf Nachrüstung und eine bessere Flächennutzung. Modulare Technik erlaubt es, einzelne Abläufe schrittweise zu automatisieren. Modelle wie Robotics-as-a-Service können die anfängliche Investitionshürde senken. Dadurch werden Lösungen auch für Unternehmen erreichbar, die kein großes Neubauprojekt finanzieren wollen oder können.
Für die Anbieter von Automatisierungslösungen verändert sich damit das Geschäft. Sie müssen im laufenden Betrieb vorhandene Technik einbinden und den Nutzen einzelner Ausbauschritte nachweisen. Das stärkt Anbieter mit Kundennähe und Erfahrung im Bestand. Käufer erhalten mit dieser Art von Unternehmen Zugang zu Folgeaufträgen und Serviceerlösen. Für Verkäufer kann ein kapitalstarker Partner größere Projekte ermöglichen. Das gilt besonders für nutzungsbasierte Modelle, die Investitionen und Risiken je nach Vertrag teilweise auf den Anbieter verlagern.
Bewertungsaufschläge mit begrenzter Aussagekraft
Wie unterschiedlich der Kapitalmarkt Geschäftsmodelle einordnet, zeigt der Börsenvergleich der Studie. Zum 30. Juni 2026 kamen spezialisierte Lagerautomatisierungsanbieter im Median auf einen Unternehmenswert vom 14,9-Fachen des für die folgenden zwölf Monate erwarteten EBITDA. Bei der Vergleichsgruppe der Material-Handling-Ausrüster waren es 5,9. Verglichen werden etwa AutoStore und Daifuku mit Jungheinrich und Kion.
Der Abstand zeigt unterschiedliche Erwartungen an Wachstum und Ertragskraft der jeweiligen Anbieter. Er ist jedoch kein unmittelbar anwendbarer Kaufpreismaßstab für mittelständische Unternehmen. Käufer müssen die Ergebnisqualität des Übernahmekandidaten genau prüfen; Verkaufswillige Unternehmen sollten kritische Themen wie etwa die Abhängigkeit von einzelnen Kunden oder von Schlüsselpersonen angehen, bevor sie potenzielle Käufer ansprechen.
Fazit
Die zunehmende Automatisierung von Warenlagern eröffnet Käufern und Verkäufern Chancen. Erwerber in diesem Bereich können technologische Lücken schließen und neue Kunden gewinnen. Mittelständische Eigentümer erhalten Zugang zu Kapital und internationalen Märkten. Auf beiden Seiten muss jedoch klar sein, wie das gemeinsame Geschäft funktionieren soll. Für Käufer zählt, ob der Preis durch Erträge und realistische Synergien gedeckt ist. Verkäufer sollten neben dem Erlös auch die Perspektive für Unternehmen und Belegschaft unter neuer Eigentümerschaft prüfen. Eine tragfähige Transaktion verlangt eine Strategie, die beiden Seiten mit Erfolgumsetzen können.
Eva Rathgeber ist Chefredakteurin der Unternehmeredition und verfügt über langjährige Erfahrung in Journalismus, PR und Unternehmenskommunikation. Inhaltlich liegt ihr Fokus auf Mittelstand, Familienunternehmen, Finanzierung, Investitionen, Private Equity, M&A, Nachfolge, Digitalisierung und Innovation.