

Bildnachweis: Depositphotos.
Vor rund 15 Jahren entstanden die ersten Crowdinvesting-Plattformen im deutschsprachigen Raum. Sie finanzierten Start-ups mit fünfstelligen Beträgen. Heute platzieren Familienunternehmen, Hotelgruppen und Bundesligaclubs digital Millionen – reguliert, europaweit, oft in wenigen Tagen. Eine Bilanz und ein Ausblick aus der Praxis.
Als die Unternehmeredition 2006 erstmals erschien, hieß Mittelstandsfinanzierung vor allem: Hausbank. Die Finanzkrise 2008 und strengere Eigenkapitalregeln für Banken haben diese Beziehung zwar nicht beendet, aber durchaus verändert. Kredite wurden aufwendiger, Sicherheiten wichtiger, kleine und junge Unternehmen fielen häufiger durchs Raster. Gleichzeitig suchten Privatanleger in der Nullzinsphase ab 2014 nach Alternativen zum Sparbuch.
Ab 2011 gingen in Deutschland und Österreich die ersten Crowdinvesting-Plattformen an den Start. Die Idee: Viele Menschen finanzieren mit kleinen Beträgen ein Unternehmen, das sie überzeugt. Das erste Projekt auf Conda war 2013 der Wohnwagon, ein autarkes Tiny House auf Rädern aus Niederösterreich. Investiert werden konnte ab 100 EUR, am Ende kamen 71.200 EUR von 104 Investoren zusammen. Zwei Jahre später kam der Wohnwagon für die nächste Wachstumsphase zurück und sammelte 138.600 EUR ein.
So sah der Markt der ersten Jahre aus: Start-ups, fünf- bis niedrig sechsstellige Beträge, Nachrangdarlehen und ein Rechtsrahmen, der in jedem Land anders war. In Deutschland regelte ab 2015 das Kleinanlegerschutzgesetz die Schwarmfinanzierung, in Österreich das Alternativfinanzierungsgesetz. Wer grenzüberschreitend Kapital einsammeln wollte, brauchte für jedes Land eine eigene Struktur.
Vom Start-up zum Mittelstand
Der Wendepunkt kam, als etablierte Mittelständler das Instrument für sich entdeckten. Am besten sichtbar wurde das bei Unternehmen mit starken Marken: Die Münchner Giesinger Bräu beispielsweise hat seit 2016 sechs Kampagnen über Conda finanziert (siehe Kasten). Die Breite des Markts liegt aber an einer anderen Stelle. Energie- und Infrastrukturprojekte, Technologieunternehmen, Industrie- und Dienstleistungsbetriebe ohne bekannte Endkundenmarke finanzieren sich heute ebenso digital. Für sie zählen andere Argumente: Diversifikation, Eigenkapitalstärkung, planbare Konditionen und der direkte Zugang zu einer breiten Anlegerbasis.
Größere Unternehmen treten dabei gern unter eigener Flagge auf. Mit White-Label-Lösungen führt das Unternehmen die Emission unter seiner Marke, Conda liefert Technologie, Prozesse und regulatorisches Know-how beziehungsweise Betrieb. Die Falkensteiner Michaeler Tourism Group startete 2022 – nachdem sie in mehreren Emissionen Erfahrungen gesammelt hatte – ihre eigene Plattform FMTG Invest und platzierte bei der Premiere rund 8 Mio. EUR. Im Jahr 2023 folgten 10,5 Mio. EUR in einer einzigen Kampagne – mittlerweile läuft Emission Nummer 18 und steht aktuell bei knapp 7 Mio. EUR in Deutschland und Österreich (28. Oktober 2026).
Der FC St. Pauli ging einen eigenen Weg: Über eine Genossenschaft auf Conda-Technologie konnten Fans Anteile zu je 850 EUR zeichnen. Schon in den ersten 24 Stunden kamen mehr als 8,6 Mio. EUR zusammen; am Ende waren es über 30 Mio. EUR von mehr als 22.000 Mitgliedern. Die Genossenschaft wurde damit Mehrheitseignerin des Millerntor-Stadions. Auch der SK Rapid Wien setzte 2024 auf seine Anhänger und sammelte mit einer Nachranganleihe auf Conda Capital Market knapp 5 Mio. EUR ein.
Eine ernst zu nehmende Alternative
Möglich wurde dieser Sprung auch durch Regulierung. Seit November 2021 gilt die europäische Schwarmfinanzierungsverordnung (ECSP-VO), seit 2023 ist Conda Capital danach zugelassen. Damit bietet Conda Anleihen, Nachranganleihen, Wandelanleihen, Genussscheine und Aktien grenzüberschreitend an, mit einheitlichen Informationsblättern und Anlegerschutzstandards. Mit bis zu 5 Mio. EUR je Unternehmen innerhalb von zwölf Monaten deckt der Rahmen genau den Bedarf vieler Mittelständler ab. Insgesamt haben Anleger über Conda inzwischen rund 300 Mio. EUR in mehr als 380 Projekte investiert.
Wie ernst der Mittelstand diese Option nimmt, zeigt die Tiroler Hotelgruppe Familux, ein Familienunternehmen in zweiter Generation. Sie hat 2025 und 2026 jeweils 5 Mio. EUR über eine Nachranganleihe aufgenommen; die erste Emission war schon in der Vorzeichnung vollständig gezeichnet. Selbst börsennotierte Unternehmen nutzen den Weg: Die an der Wiener Börse gelistete UKO Microshops AG, Betreiberin von Selbstbedienungsshops, hat 2025 eine Wandelanleihe über Conda begeben. Ende 2025 wandelten die ersten Anleger in Aktien.
Digitale Finanzierung ersetzt den Bankkredit nicht, sie ergänzt ihn. Nachrangkapital kann die Eigenkapitalbasis stärken und dadurch den Weg zum nächsten Kredit ebnen. Unternehmen ohne eigene Community erreichen über die Plattform mehr als 70.000 Anleger, die gezielt nach Investments im Mittelstand suchen – und wer einmal erfolgreich emittiert hat, kann bei der nächsten Finanzierung auf diese Basis zurückgreifen.
Für die kommenden Jahre lassen sich drei Treiber ausmachen. Erstens werden digitale Wertpapiere und Sekundärmärkte Beteiligungen handelbar machen. Zweitens steht in vielen Familienunternehmen die Nachfolge an. Wenn der Verkauf an Finanzinvestoren nicht gewollt ist, können Mitarbeiter, Geschäftspartner und Privatanleger über digitale Beteiligungsmodelle einen Teil der Finanzierung übernehmen. Drittens werden Bank, Private Equity, digitale Emission und Kapitalmarkt stärker ineinandergreifen. Für manche KMU wird die digitale Emission dabei auch der erste Schritt in Richtung Börse sein.
FAZIT
In rund 15 Jahren hat sich digitale Finanzierung vom Experiment für Start-ups zur ernst zu nehmenden Alternative für den Mittelstand entwickelt. Aus 71.200 EUR für ein Tiny House sind Millionenbeträge für Hotels, Brauereien, Energie- und Technologieunternehmen geworden. Wer heute über Wachstum, Transformation oder Nachfolge nachdenkt, sollte die digitale Emission neben Bankkredit und Beteiligungskapital fest einplanen.
👉 Dieser Beitrag erscheint auch in der Jubiläumsausgabe der Unternehmeredition 4/2026 (ET: 11. Dezember).
Fallbeispiel: Giesinger Bräu
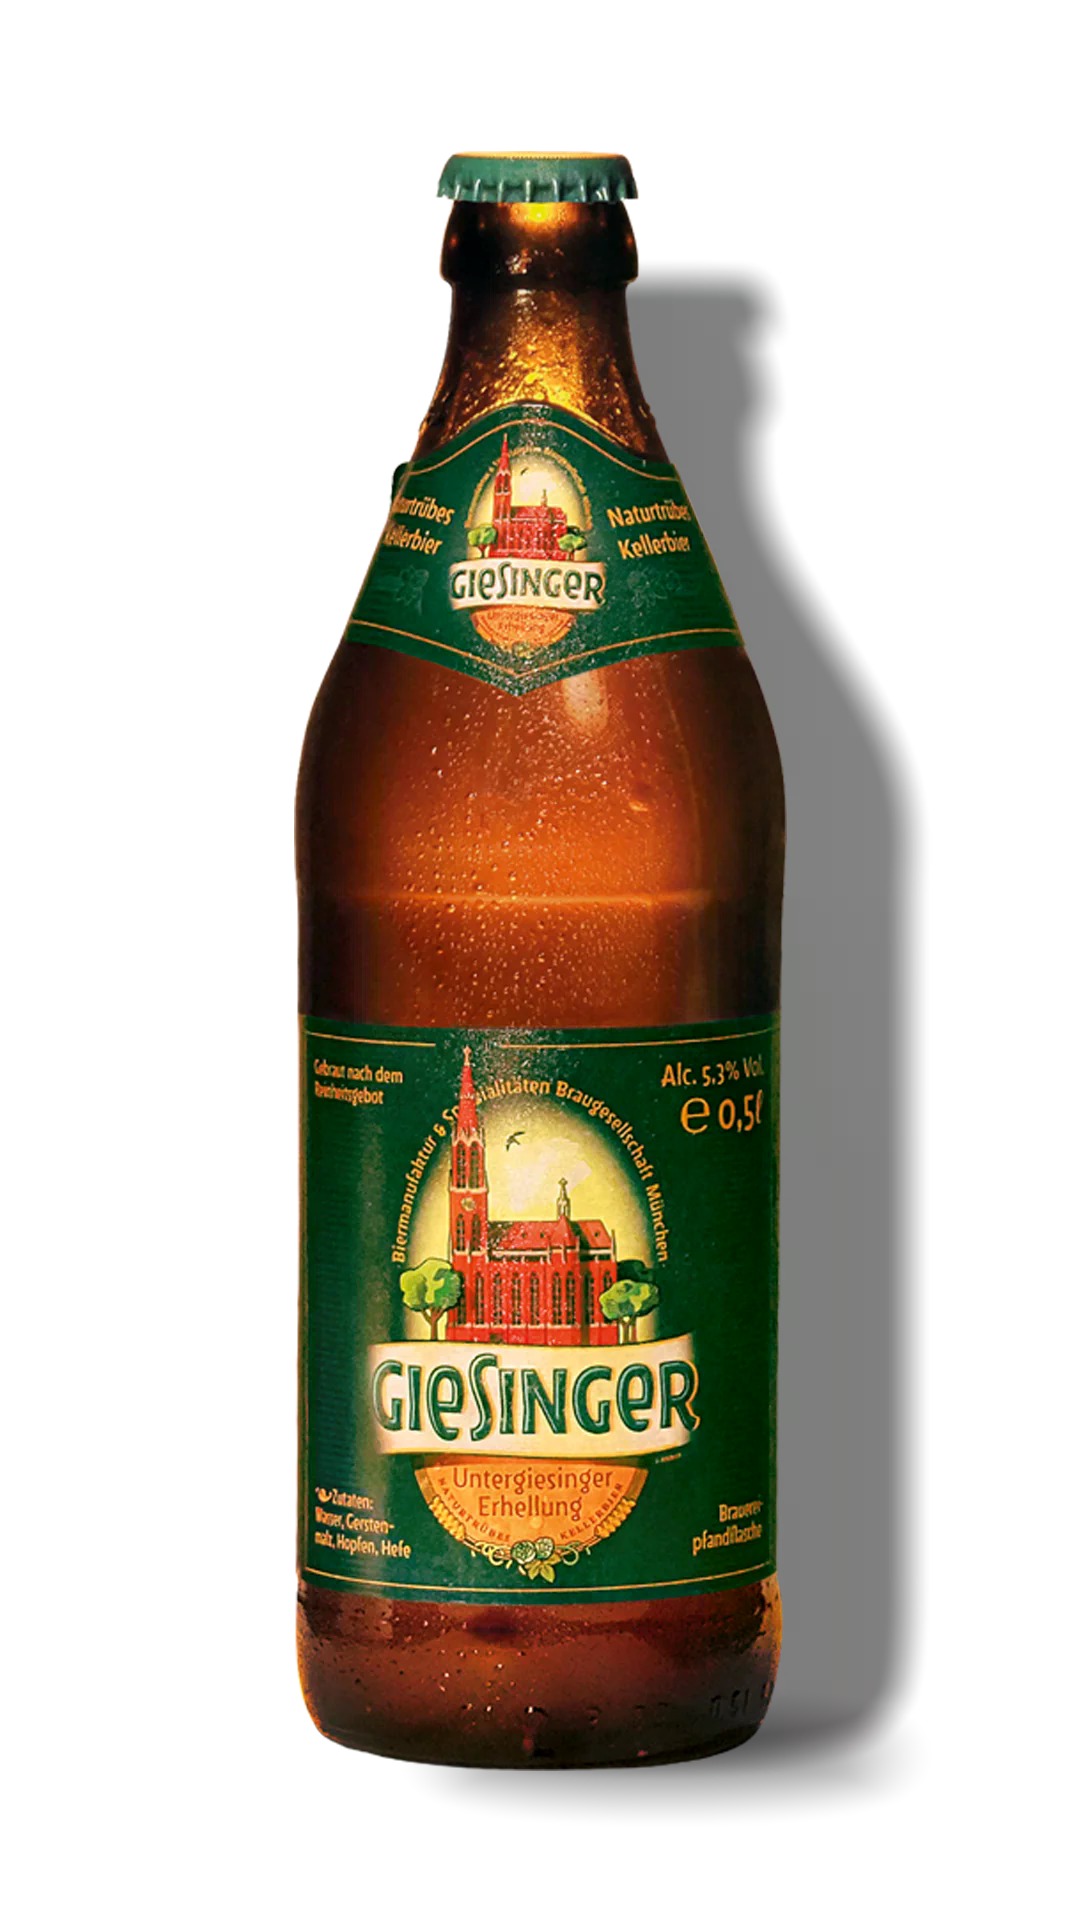
Steffen Marx gründete Giesinger Bräu 2005 in einer Doppelgarage in Untergiesing. Heute ist sie eine von sieben Brauereien, die ein Original Münchner Hell brauen dürfen. Ihr Wachstum hat sie maßgeblich über die eigene Community finanziert, in sechs Kampagnen über Conda:
- 2016: 744.600 EUR – Ausbau auf 15.000 hl
- 2018: 1,21 Mio. EUR – Werk zwei mit Abfüllanlage
- 2019: 3,5 Mio. EUR – eigener Tiefbrunnen, Voraussetzung für Münchner Bier
- 2020: 1,5 Mio. EUR – Tanks für Werk zwei, Leergut
- 2021: 2,5 Mio. EUR – Gär- und Lagerkeller, Energie, Markteinführung Münchner Hell
- 2022: 2,0 Mio. EUR – CO2-Rückgewinnung, Community-App, Gastronomievertrieb
Summe: rund 11,5 Mio. EUR. Die Zinsen von 6 % bis 8 % werden in Bier- und Verzehrgutscheinen ausgezahlt.
Die Lehre: Wiederholung schafft Vertrauen. Jede erfolgreich bediente Kampagne erleichtert die nächste – bei Anlegern ebenso wie bei der Hausbank.
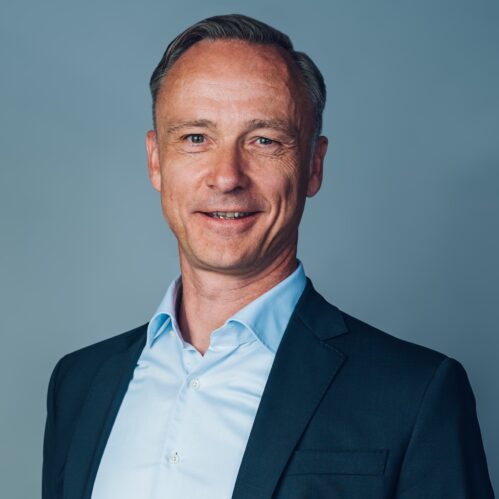
Dirk Littig
Dirk Littig ist Co-CEO der Conda Capital Group. Der Diplom-Betriebswirt und Certified EFFAS Financial Analyst verfügt über viele Jahre Bank- und Kapitalmarkterfahrung. Unter anderem leitete er bei der Baden-Württembergischen Bank den Bereich Equity Capital Markets und war danach als Investment Director im Private-Equity-Bereich tätig. 2012 gründete er eine Crowdinvesting-Plattform für KMU, seit 2016 baut er die Conda Gruppe mit auf. Er ist Vorstandsmitglied des Verbands Digital Invest Germany (vormals Bundesverband Crowdfunding).